




 DIME MAGAZINE
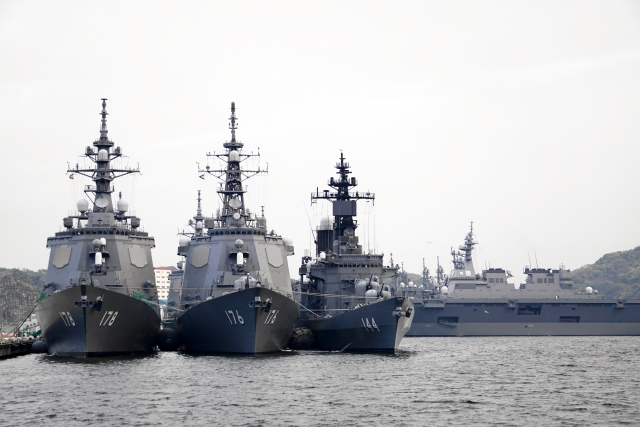
自衛隊の活動に不可欠な防衛装備品や関連システムの開発・製造・整備などにかかわる防衛関連産業。対中関係の冷え込みや中東情勢の悪化、トランプ政権の動向など、混沌とする世界情勢の中で、日本の防衛を支える同産業に携わる企業の業種別構成比および地域別構成比には、ここ数年でどのような変化が見られるのか?
帝国データバンクはこのほど、信用調査報告書ファイル(200万社収録)、企業概要データベース「COSMOS2」(151万社収録)および公開情報などから、防衛省や各地の自衛隊、防衛関連組織と直接取引のある企業を抽出し、業種、地域、年商・従業員規模などを分析した結果を発表した。
なお、帝国データバンクの防衛関連産業に関する調査は、第2次安倍政権が発足し防衛大綱の見直しを進めていた2013年7月、岸田政権が5カ年43兆円の防衛予算を掲げていた2023年2月に続いて3 回目となる。
施設強靭化施策で「建設業」の需要拡大
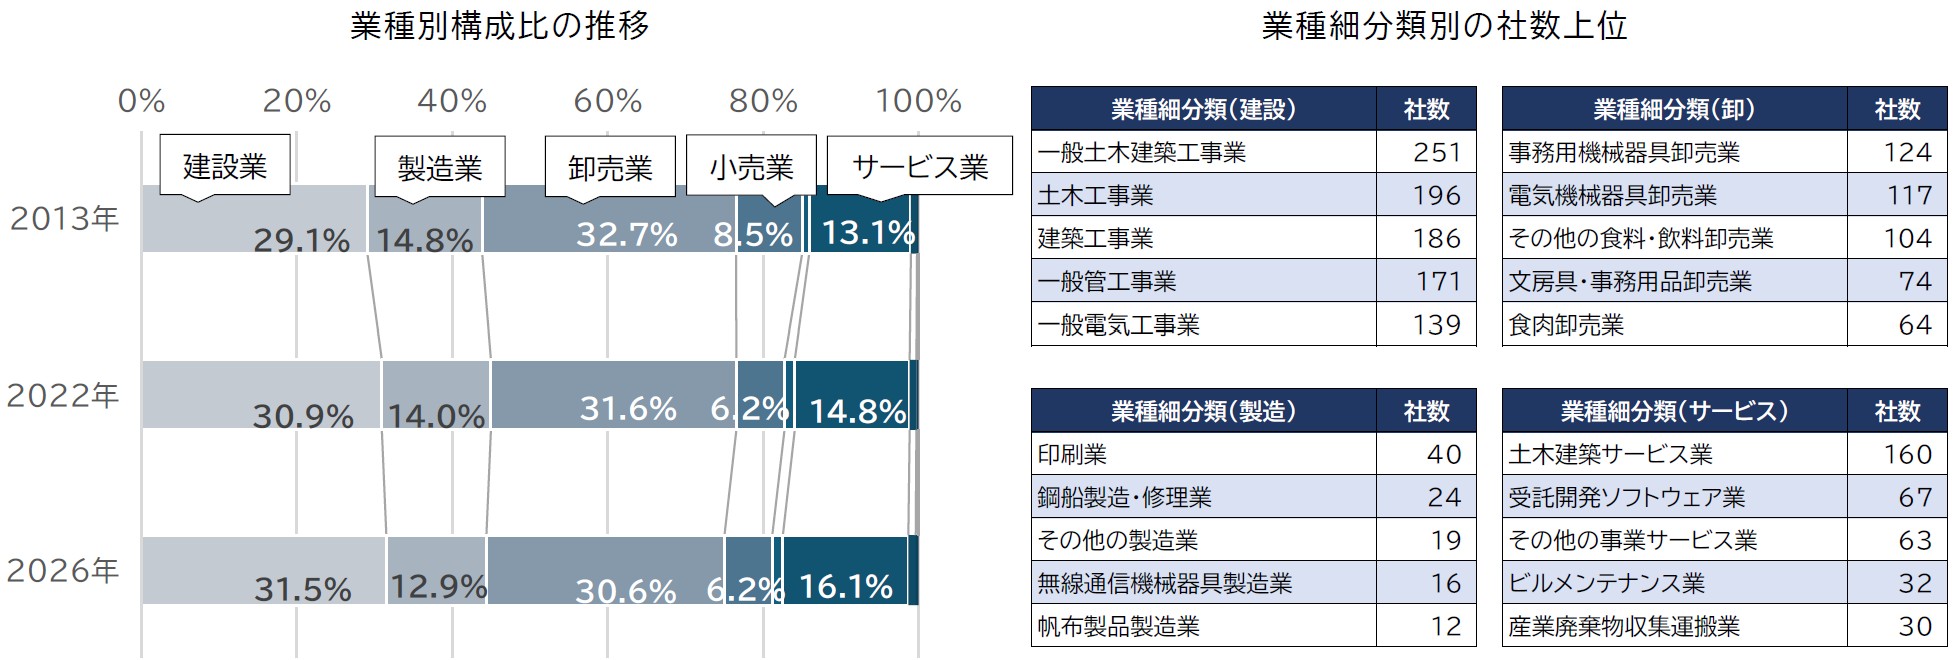
第2次安倍政権の発足とともに防衛大綱の見直しが進められた2013年を起点として、防衛関連産業に携わる企業の実態を業種別にみると、「建設業」の構成比が2.4pt上昇(2013年:29.1%→2026年:31.5%)した。2026年では「卸売業」(30.6%)を抜き、最多となった。
背景には、2022年に閣議決定された防衛力整備計画によって自衛隊施設の強靱化が進められ、既存施設の保守・更新を中心に建設需要が高まったことがある。とくに、中国の軍事活動の活発化や台湾情勢を踏まえ南西諸島での防衛強化が進んだことで、「沖縄県」で建設業者の増加が目立った(後述)。
3番目に構成比の大きい「サービス業」では、デジタル戦略の伸長などを受けた「受託開発ソフトウェア業」や建設関連の設計・施工管理を行う「土木建築サービス業」の増加が構成比を押し上げた。
一方で、「製造業」「卸売業」「小売業」については、それぞれ構成比が減少した。防衛予算そのものが増加していることに鑑みれば、契約業者の選択と集中が進んでいるとみられる。現に、後述する売上規模でみると小規模業者より中規模・中堅業者の割合が増加しており、物品調達が中心となるこれらの業種では、防衛省がより経営の安定した業者を選定している可能性がある。
防衛関連産業の力点は東日本から西日本へシフト
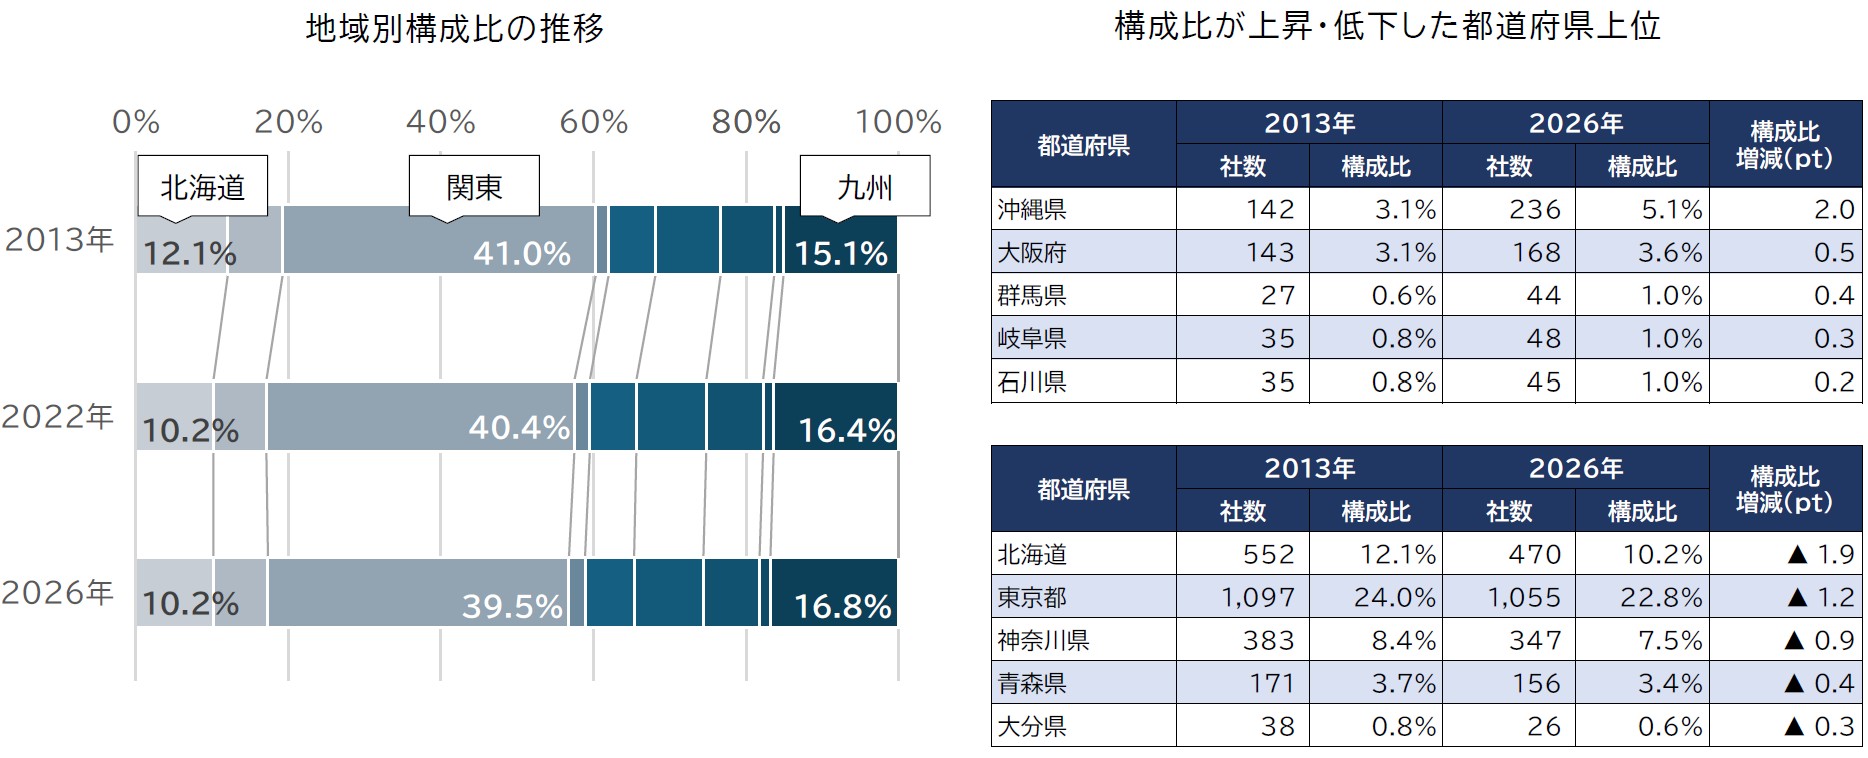
地域別にみると、最も構成比が増加しているのは「九州」で1.7pt上昇(15.1%→16.8%)となった。近年問題となっている中国の軍事力強化や台湾・北朝鮮情勢への備えなどもあって、西日本では軒並み構成比が増加した。一方で、「北海道」は1.9ptの低下(12.1%→10.2%)となり、この10数年で国土防衛の力点が西日本へしシフトしていることがわかる。
都道府県別にみると、「沖縄県」の構成比が2.0ptの大幅上昇(3.1%→5.1%)となった。前述の通り、南西諸島の防衛強化をはじめとした施設強靭化に伴う工事発注が拡大していることを受け、携わる業者数も増加している。
なお、構成比トップは「東京都」の22.8%(2013年比1.2pt低下)、次いで「北海道」の10.2%(同1.9pt低下)、「神奈川県」の7.5%(同0.9pt低下)、「沖縄県」の5.1%(同2.0pt上昇)と続く。
業者の選択と集中で小規模業者から中規模・中堅へ
売上規模別にみると、「1-10億円未満」で構成比が5.3pt低下(55.1%→49.8%)したほか、「1億円未満」の零細業者も0.9pt(15.3%→14.4%)低下した。
総じて比較的規模の小さな業者の構成比が低下した一方で、年商10億円以上の中規模・中堅規模では全てのレンジで構成比が上昇。「10-50億円未満」では3.4ptの上昇(19.7%→23.0%)となった。従業員規模別では、50人未満のレンジではすべて構成比が低下。「5-10人未満」は1.5ptの低下(17.8%→16.3%)となった。一方で、50人以上のレンジでは若干ではあるがすべてのレンジで構成比が上昇した。
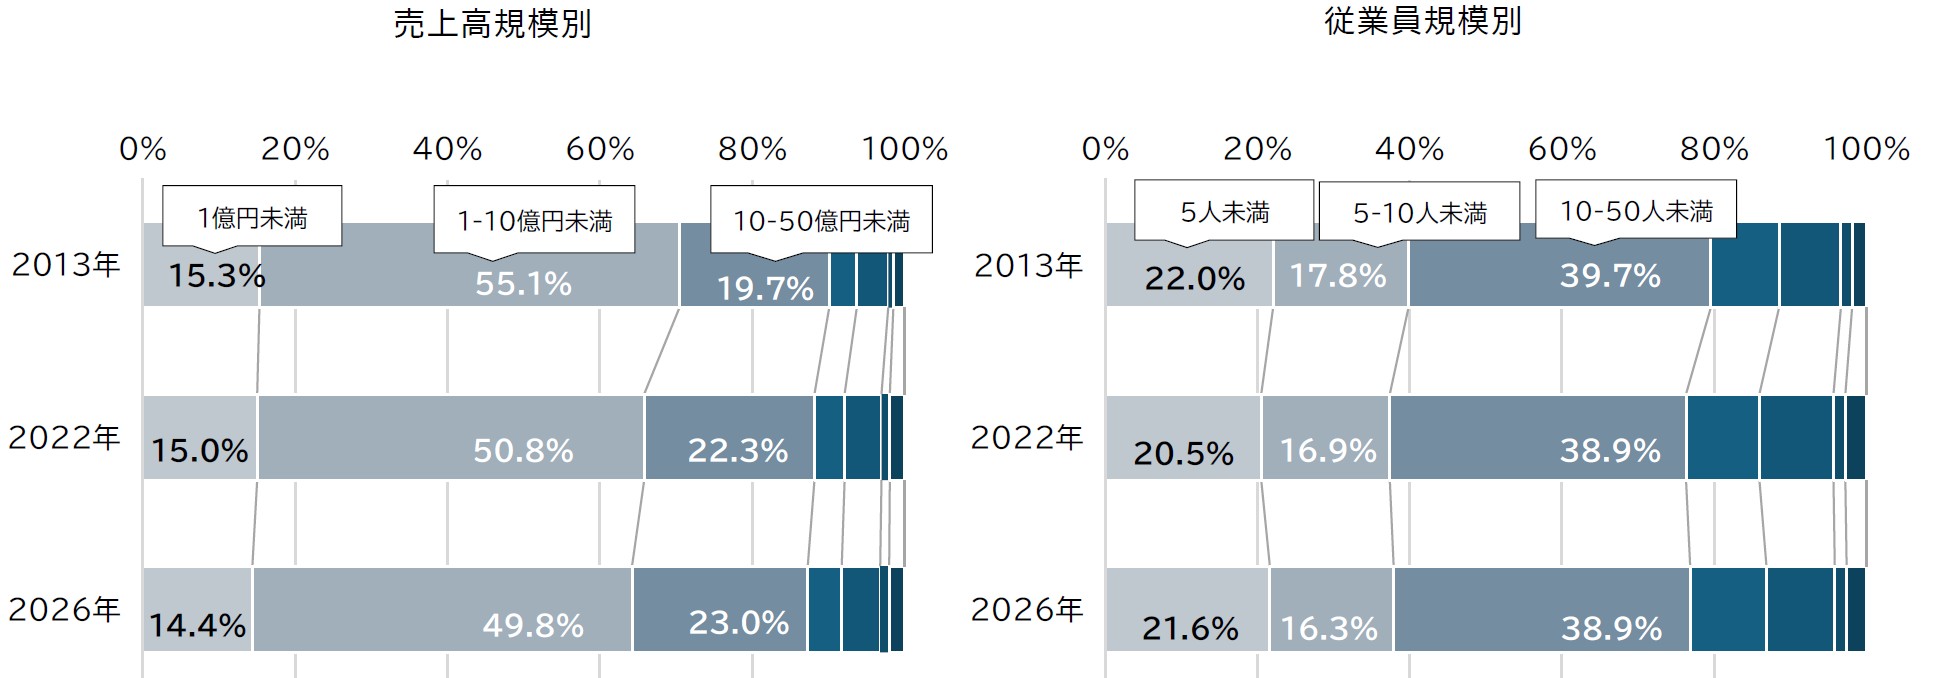
防衛関連産業に携わる企業は、小規模業者から中規模・中堅へとシフトしていることがわかる。防衛費が拡大を続け、事業(発注)の規模も大きくなっていることを踏まえれば、財務・営業体力のある中規模・中堅企業が選ばれやすい傾向にあると推察される。
高市政権が掲げる戦略分野との関係も深い産業だけに成長を見据えた新規参入も増加するとみられ、年末には2022年以来の戦略三文書(「国家安全保障戦略」「国家防衛戦略」「防衛力整備計画」)の改定も控えている。防衛関連産業に携わる企業も、ここでまた一つの転換点を迎えそうだ。
出典元:帝国データバンク
構成/こじへい
 最新号