




 DIME MAGAZINE
社会保険適用拡大で、社会保険加入義務が発生し、手取りが大幅に減少してしかもしれない。手取り減少よりもメリットがたくさんある社会保険加入について解説する。
2026年10月から賃金要件撤廃
現在の社会保険適用要件は以下の通りだ。
(1)週の所定労働時間が20時間以上
(2)学生ではない
(3)月額8.8万以上→2026年10月~収入条件撤廃
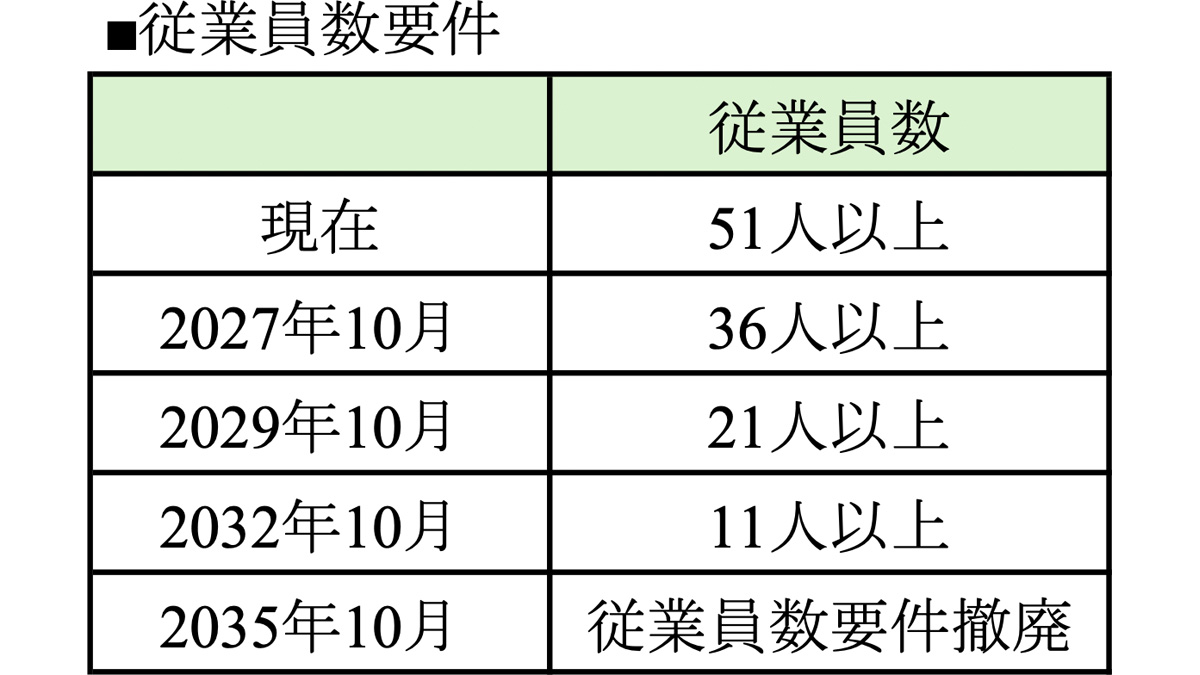
(4)勤め先従業員が51人以上→2027年10月~36人以上
10月から収入要件が撤廃され、来年には従業員要件が51人以上から36人以上に緩和され、社会保険の加入義務が発生する人が大幅に増える可能性がある。
さらに、2029年10月からは従業員数21人以上、2032年10月からは11人以上、2035年10月からは10人以下と、この従業員数要件も撤廃される予定だ。
従業員数の数え方は、チェーン店であれば、全ての店舗の従業員数となるが、フランチャイズであればオーナーごとの従業員数となる。
従業員数の要件を満たせば、あとは週に働く時間だけが要件となってくるが、週に20時間以上というと、週5で働いていれば1日4時間、週4であれば1日5時間以上となる。
週当たりの時間数は、勤労実態を見て判断される。例えば、普段は20時間未満のところ、繁忙期だけ20時間超えただけでは、加入義務は発生しないが、20時間未満の週や20時間を超える週があって、平均的にならせば20時間以上となる場合は加入義務が発生する可能性がある。
もし、勤務先が従業員要件を満たしてしまい、それでもどうしても加入したくない場合には、週に平均的に19時間以内、週4勤務なら1日4時間程度に勤務時間数を収める必要がある。
手取りはどれだけ減る?
東京の最低賃金1280円で週に20時間働いたとすると、月当たりの月収は10万2400円になる。
その場合にかかる社会保険料は、健康保険料5242円、厚生年金保険料9516円、雇用保険料512円で、社会保険料は月額1万5270円支払うことになる(※1)。
そうすると、月当たりの手取りは8万7130円となり、年間で手取りは122万8800円から104万5560円と、年間18万3240円も減少することになる。
週に19時間以内に収めた場合の手取りは116万7360円だから、手取りがそれよりも少なくなってしまう。
もし、配偶者が会社員で、その扶養に入っていた場合には、社会保険料を負担する必要がなかった。
勤務先の社会保険に加入することになると、その扶養を外れることになり、これまで支払う必要のなかった健康保険料と年金保険料を新たに負担することになり、40歳以上なら介護保険料も支払わなければならなくなる(※2)。
※1 健康保険料は東京都の9.85%を適用し、子ども・子育て支援金率0.115%も含む。雇用保険率は一般事業の0.5%を適用、その他、住民税の均等割5,000円程度、所得割10%を控除される可能性がある(市区町村により均等割は異なる)。
※2 扶養する配偶者が40歳未満で、被扶養者が40歳以上の場合、別途介護保険料を支払うこととなるが、夫婦2人とも40歳以上だった場合、扶養してもしていなくても扶養者である会社員の配偶者の介護保険料は変わらない。介護保険料を支払う場合、上記の例の場合、月額793円(協会けんぽ)、年間9,516円の負担増となる。
手取り減少を上回るメリット
配偶者の扶養に入っている人が、社会保険に加入することで扶養が外れ、これまで支払う必要のなかった健康保険料、年金保険料、40歳以上の場合は介護保険料を支払うことになってしまう。
一方で、社会保険に加入することで、厚生年金を受給でき、雇用保険による給付を受けることができる。
扶養を外れて社会保険に加入するメリット
(1)厚生年金の受給(厚生年金)
国民年金に上乗せされる厚生年金を受給できる。
(2)出産手当金(健康保険)
出産前42日、出産後56日の期間、給与の2/3の金額が受給できる。
(3)傷病手当(健康保険)
業務外の病気やけがで仕事を休む時、4日目から通算1年6か月給与の2/3の金額が受給できる。
(4)失業手当(雇用保険)
離職時に賃金日額50~80%の失業手当が受給できる。
(5)育児・介護給付(雇用保険)
休業前賃金の67%の給付を受けられる。
(6)教育訓練給付(雇用保険)
通信講座などの受講費用の20~80%が支給される。
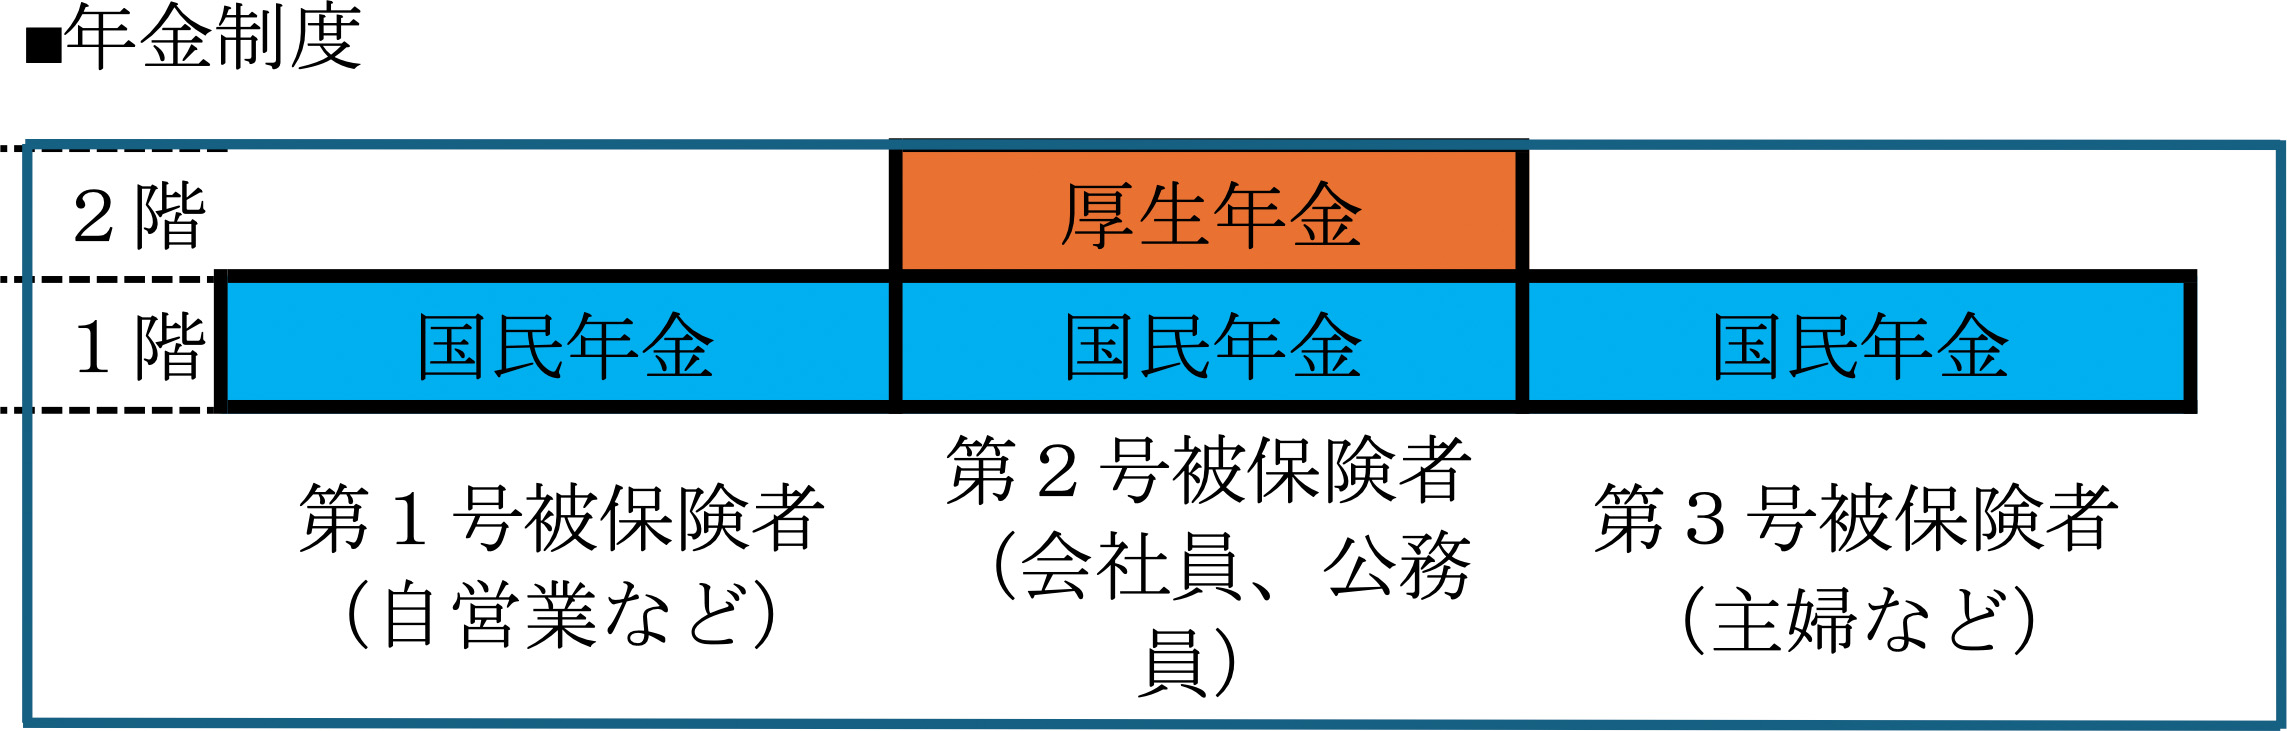
社会保険に加入することで最も大きなメリットは、(1)の厚生年金への加入だ。
会社員である配偶者の扶養に入っている人は第3号被保険者といって、年金保険料を支払う必要がないが、将来受給できるのは国民基礎年金だけだ。
国民基礎年金は20歳から60歳まで保険料を全額支払っていたとしても(会社員の配偶者の扶養に入っている場合は支払わなくてもよい)、受給額は年間84万7300円(2026年度)、月当たり約7万円となる。
そして、まだ年金受給まで先が長い若い人は、これよりかなり減る可能性がある。
勤務先の社会保険に加入した場合、支払う社会保険料は労使折半といって勤務先が半額を負担してくれるため、保険料を自分が全額負担するわけではない。
社会保険加入による、厚生年金増額金額は、前述の東京の最低賃金で週20時間勤務し年収122万8800円で20年間勤務した場合、平均標準報酬月額10万4000円×0.005481×20年×12か月(加入月数)=13万6805円(※3)、年金の年間受給額が増える。
社会保険に加入すると20年間分の社会保険料として年金だけでなく健康保険料、雇用保険料を含めて366万4800円(※4)支払うことになるが、65歳から平均寿命の87歳までの22年間受け取れば、年金受給額が300万9710円増え、長生きして100歳まで生きた場合では、年金受給額は478万8175円増えることになり、長生きのリスクに備えることができる。
※3 年金増加額は平成15年4月以降加入の報酬比例部分の計算方法で算出、従前額保障制度は廃止される可能性が高いとみて計算。また、将来賃金や物価水準に応じて再評価される可能性がある。
※4 年間社会保険料18万3240円×20年間で計算。保険料はインフレを加味していない単純計算であり、将来変更される可能性がある。
将来3号がなくなるかも?
会社員の配偶者に扶養されている場合、健康保険料や年金保険料を支払う必要がないのに、その負担を負うことになることは避けたいことだろう。
しかしながら、その扶養によって年金保険料を支払わなくてよいという制度自体がなくなる可能性がある。それが、「3号の廃止」だ。
3号とは、会社員である配偶者に扶養されている者をいい、年金保険料を支払わなくても、将来国民基礎年金が受給できる。
ただ、働いている人や自営業等第1号被保険者の配偶者は当然年金保険料を支払っているため、その人たちとの不公平感が生じていることから、将来の廃止が検討されている。
3号廃止は、社会保険適用拡大とセットの政策であるため、適用拡大が完了してからでないと、廃止はされないだろう。そのため、社会保険加入の従業員数要件がなくなる2035年頃、3号が廃止される可能性が高い。
もし、3号が廃止されれば、会社員の配偶者に扶養されている人も国民年金保険料を自分で支払う必要があり、国民年金保険料は月額1万7920円(2026年度)で、年間21万5040円を支払う必要が出てくる。
一方で、社会保険に加入すれば年金保険料を労使折半で支払うことができることから、社会保険に加入したほうが自己負担を軽減することができるうえ、将来の年金受給額も増えることになる。
社会保険への加入を前向きに検討しよう
社会保険へ加入すると、手取りが減ってしまうが、将来の年金受給額、労働環境の改善を考慮すると、前向きに考えてもよいだろう。
また、今すぐではないものの、将来3号が廃止されれば、社会保険に加入して年金保険料を支払った方がお得になる可能性もある。
(参考)
令和6(2024)年財政検証結果レポート|厚生労働省
文/大堀貴子
手取りを減らさないために!2026年に変わった税金の仕組みと今すぐできる防衛策
2026年分の手取りを増やすために知っておきたい税制と防衛策を解説する。 できるだけ手取りを増やすためにできること 税金を減らして、できるだけ手取りを増やすには…
 最新号