




 DIME MAGAZINE
2026年9月18日に、日本銀行は政策金利を1.25%程度へと引き上げることを決めた。31年ぶりの高水準だとして、ニュースとなった。
@DIME読者のみなさんの中にも、「金利がもっと上がる前に、住宅ローンを固定に変えたほうがよいのだろうか」と、金利のニュースを見るたびに、不安を感じている人もいるだろう。
一方、変動金利がまだ1%台なのに対して3%台の固定金利へと切り替えたところで、毎月の返済が増えるならその負担も気になる。
本記事では、メガバンク・ネット銀行・地方銀行とフラット35の金利を比較し、返済額や、損益分岐点を試算してみた。
将来の金利は誰にも分からないし、諸費用の条件を抜きにして単純に金利での比較を行ったので、概算値ではあるものの、家計への影響度合いの確認や、切り替える時期を検討する材料にしてもらいたい。
変動金利が低い銀行でも、固定金利が低いとは限らない
住宅ローンを固定金利に切り替えると、毎月の返済はどのくらい増えるのだろうか。まずは、借り換えに利用できる金利を確認しよう。
下表で、メガバンク・ネット銀行・地方銀行、フラット20、同35の住宅ローン金利を比較したものをまとめた。
■銀行別の住宅ローン金利比較表:10/16現在の情報より作成
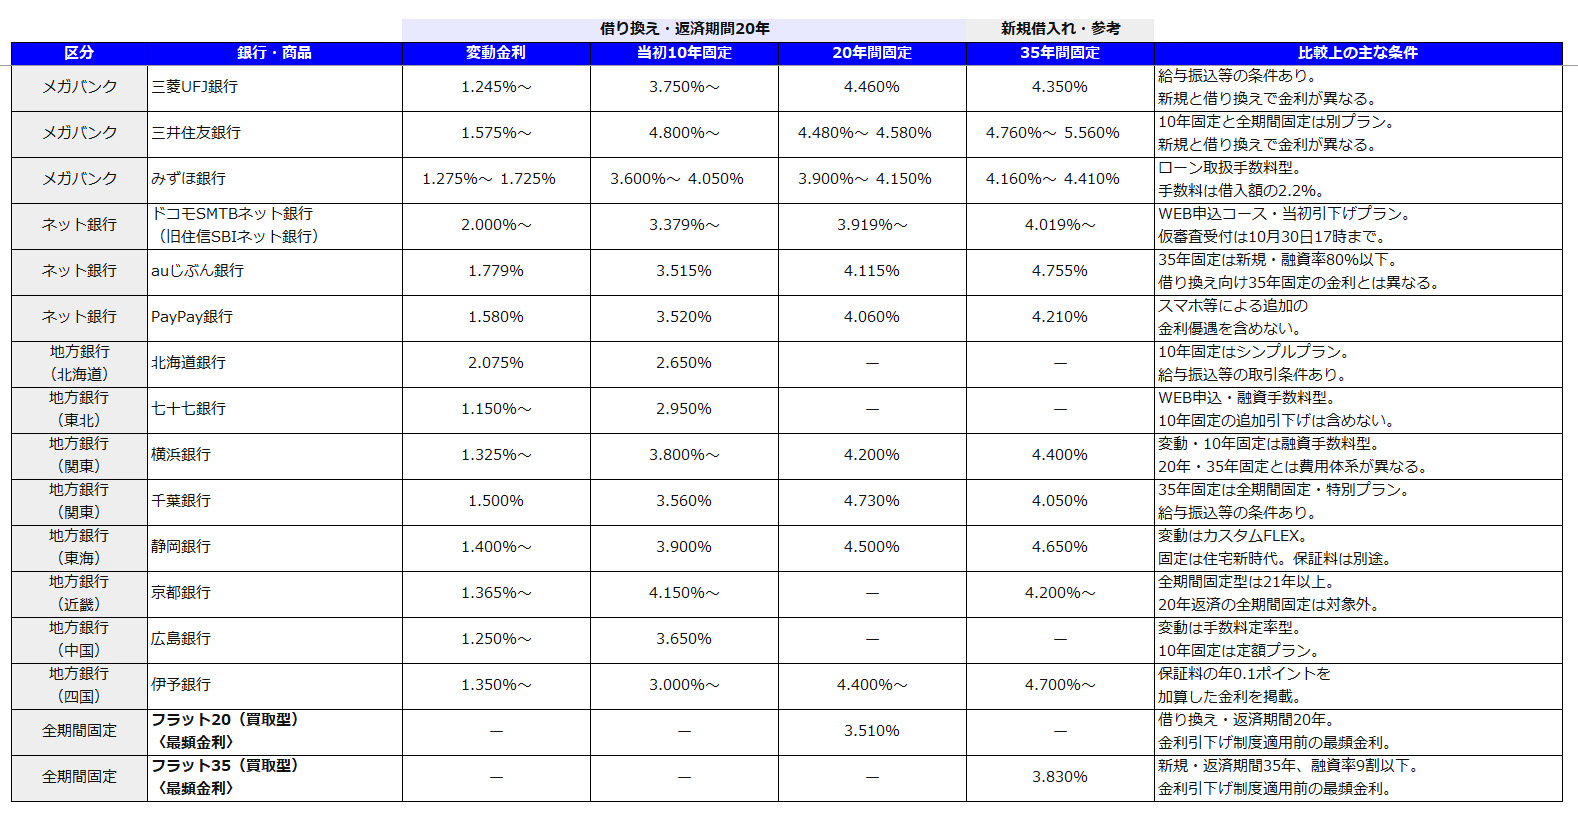
借り換え後の返済期間は20年と想定し、変動金利、当初10年固定、20年間固定に加えて、これから住宅を購入する人向けに、新規借入れで35年間固定する場合の金利の4種類を並べている。
返済期間と金利を固定する期間には注意を払いたい。毎月の返済額や総返済額を比べる際は、借入額と返済期間をそろえて考えねばなるまい。
当初10年固定では、借り換えてから最初の10年間の金利が固定されているので、それ以降の、例えば20年かけて返済するなら、後半10年間の金利はまだ決まっていない。一方、20年間固定は、今回の比較条件では完済まで金利が変わらない。どちらも固定金利だが、金利上昇に備えられる期間が異なっている。
例えば、三菱UFJ銀行の2026年10月の借り換え金利は、変動が年1.245%、当初10年固定が年3.75%、20年固定が年4.46%だ。変動と当初10年固定の差だけでも、2.505ポイントある。固定を選べば金利上昇への不安を減らせるが、その分、借り換え直後からの返済負担は重くなる。
ただし、公表されている金利が、そのまま自分に適用されるとは限らない。審査結果や取引条件によって金利は異なり、借り換えには融資手数料や登記費用などもかかる。当初10年固定を選ぶ場合は、固定期間終了後の金利の決まり方も確認しておこう。
新規借入れ向けの35年固定は、長い返済期間の金利を確定できる選択肢だ。ただし、20年返済の借り換えとは条件が異なるため、金利だけでなく返済期間も含めて比較したい。
この後の試算では、借り換え後の返済期間を20年にそろえ、変動金利がいつ、どこまで上がると固定金利より負担が大きくなるのかを見ていこう。
実際に固定へ切り替えると、毎月の返済はいくら増えるのか
固定金利への借り換えを考える際は、まず毎月の返済がいくら増えるのかを確かめたい。
ここでは、借り換える金額を3,000万円と4,000万円、返済期間を20年として試算した。変動金利は年1.2%を仮定する。固定金利には、2026年10月のフラット20の最頻金利である年3.510%を用いた。新機構団信付きで、金利引下げ制度を適用する前の金利だ。
■ローン残高別の借り換えシミュレーション
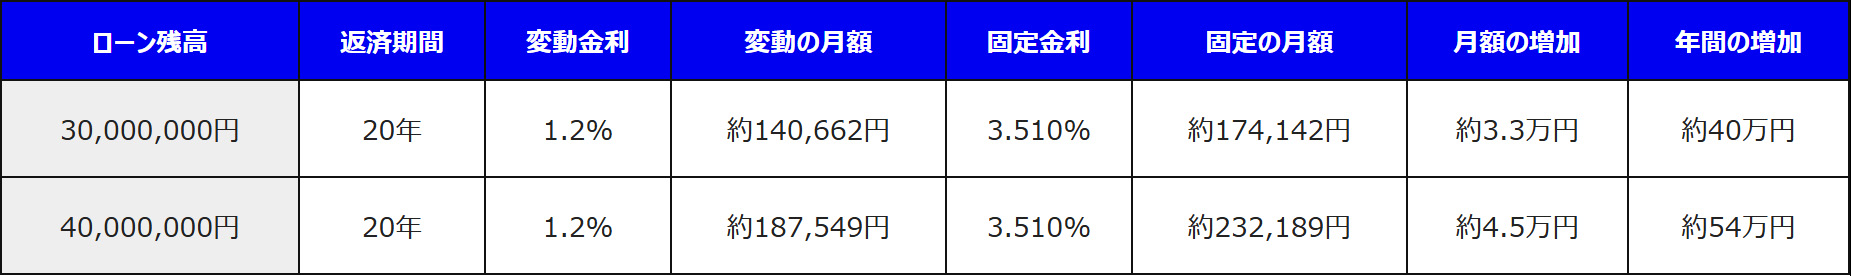
※元利均等返済、毎月返済、ボーナス返済なし。諸費用は含めず、月返済額は1円単位で四捨五入。編集部で試算。5年ルールによる返済額据え置きは考慮せず。
ローン残高が3,000万円の場合、固定に切り替えた直後の負担増は年間で約40万円になる。4,000万円なら約54万円だ。金利が上がる不安は減らせても、そのための支出が家計を圧迫しては困る。教育費や老後資金の積み立てを続けながら、払っていける金額かを確認したい。
ただし、表は同じ金額を20年で返す条件で計算し直したものだ。現在の引き落とし額との差は、返済予定表と借り換え先の見積もりで確かめる必要がある。融資手数料や登記費用なども別にかかり、それらを借入額に加えれば返済額も増える。
新規に35年で借りる場合も、変動と固定の返済期間をそろえて比較しよう。例えば3,000万円なら、変動を年1.2%、全期間固定を年3.830%とすると、月返済額は約8.8万円と約13.0万円になる。固定の年3.830%は、同月のフラット35の融資率9割以下における最頻金利だ。20年返済より月額が低くても、返済する期間が長いため、総返済額まで少なくなるとは限らない。
また、変動と固定の返済額の差が、そのまま20年間続くとは限らない。変動金利が上がれば差は縮まる。次に、金利が上がる時期と上昇幅を変えながら、総返済額を比較していこう。
固定との損益分岐点は、金利が上がる時期で変わる
変動金利が、今の固定金利を上回ったら、固定にしておいたほうが得だったといえるのだろうか。
総返済額を比べる場合は、金利がどこまで上がるかに加え、いつ上がるかも重要になる。借入残高が大きい時期に高い金利がかかるほど、利息の負担は重くなるためだ。
上で説明した借入残高を3,000万円と4,000万円、返済期間を20年として試算した。固定は年3.510%、変動は年1.2%から始め、上昇する時期や幅を変えている。
■金利上昇ケース別の総返済額比較
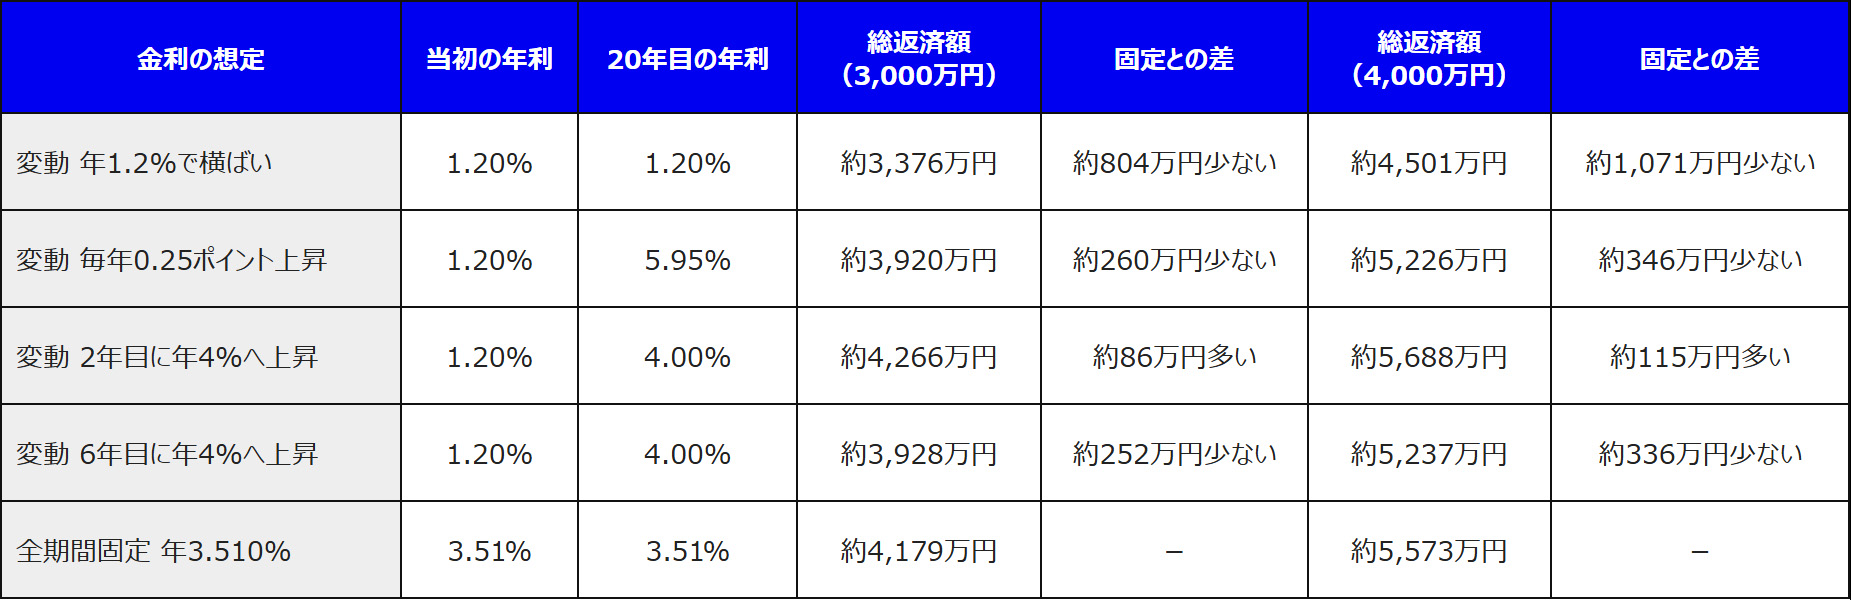
総返済額は、今後20年間に支払う元金と利息の合計。元利均等返済、ボーナス返済なし。金利変更時に残高と残り期間から返済額を再計算し、5年ルール・125%ルール、諸費用、繰り上げ返済は反映していない。総返済額と差額は、丸める前の数値からそれぞれ四捨五入している。
変動金利の推移は比較のための仮定で、将来予測ではない。固定金利は住宅金融支援機構の2026年10月公表金利を用いた。
毎年0.25ポイントずつ上がるケースでは、20年目の変動金利は年5.95%になる。それでも総返済額は、当初から年3.510%で固定する場合を下回った。借入残高が大きい前半を低い金利で返済でき、金利が高くなる後半には残高が減っているからだ。
一方、2年目に年4%へ上がり、そのまま続くケースでは、固定のほうが総返済額は少ない。同じ年4%でも、上昇が6年目なら結果は逆になる。
■変動と固定とでの損益分岐点はどのくらいか?
では、両者の総返済額が等しくなる損益分岐点は、どこにあるのか。
最初の1年間は年1.2%で、2年目から一定の金利に上がると仮定すると、その金利が約3.75%で、当初から年3.510%に固定する場合とほぼ並ぶ。
最初の5年間を年1.2%で返せるなら、6年目以降の損益分岐点は約5.18%になる(下図)。
●損益分岐の試算
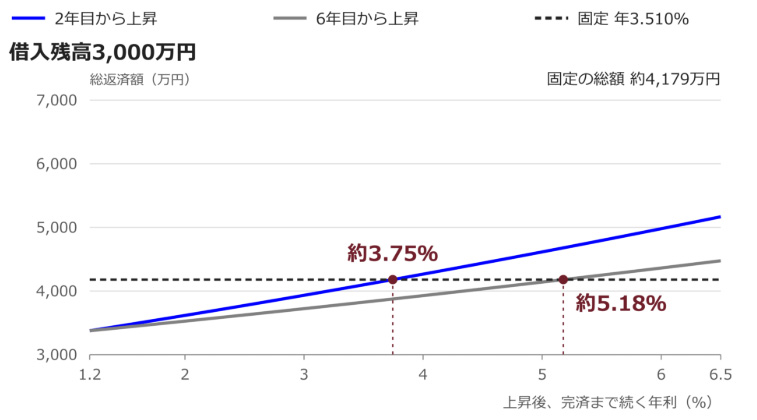
ここでは諸費用を除いた条件で試算しているので、この金利での損益分岐点は3,000万円でも4,000万円でも同じだ。
新規の35年返済の例も考えてみよう。年3.830%の全期間固定と比較すると、「最初の5年間は年1.2%、6年目から一定の金利」というケースの損益分岐点は約4.68%になる。
ただし、これらは今、固定にする場合と変動を続ける場合の比較だ。将来、固定へ切り替えるときにも、今と同じ金利が選べるとは限らない。固定金利は長期金利などの影響を受け、変動金利に先行して動くこともある。「変動が上がってから固定にすればよい」と決めておくのも難しい。
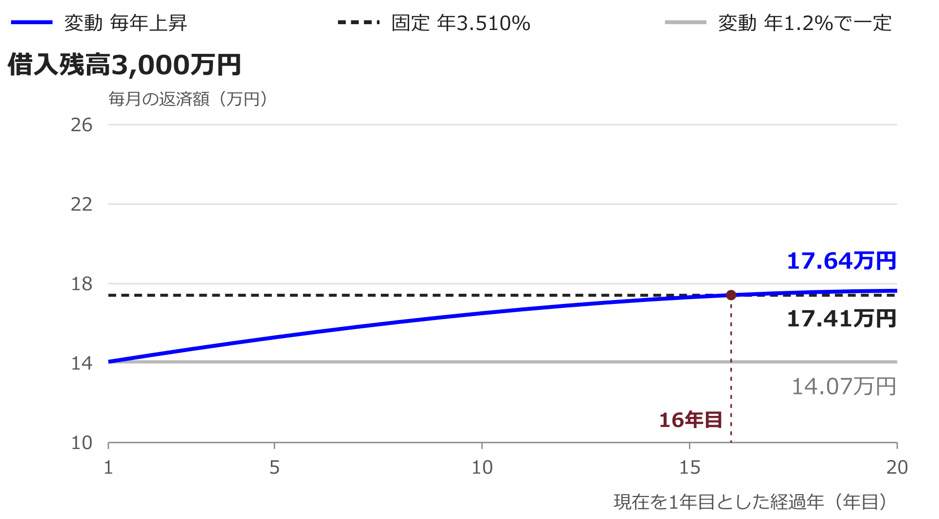
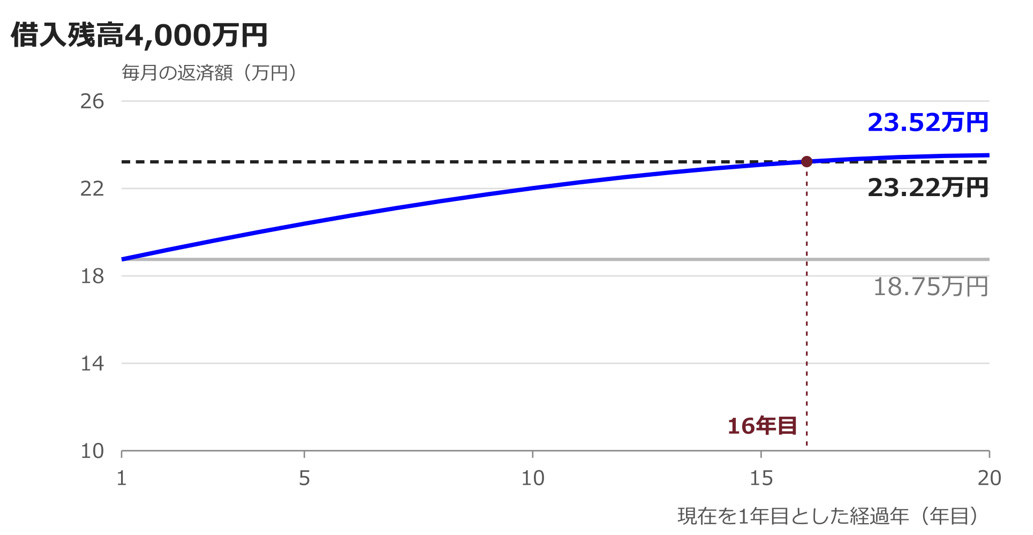
また、総返済額が少ないケースでも、毎月の負担には注意したい。毎年0.25ポイント上昇する場合、3,000万円の月返済額は、当初の約14.1万円から11年目には約16.7万円になる(下図)。教育費が増える時期や、退職後の収入が減る時期と重なるなら、その増加を家計で吸収できるかを確認する必要がある。
●借入残高3,000万円のケース
20年間の総額は、毎年上昇で約3,920万円・固定で約4,179万円
●借入残高4,000万円のケース
20年間の総額は、毎年上昇で約5,226万円・固定で約5,573万円
返済額を一定期間据え置く「5年ルール」や、見直し後の返済額を従来の125%以内に抑える「125%ルール」がある商品でも、利息の増加が抑えられるわけではない。金利が上がると返済額に占める利息が増え、元金の減り方が遅くなる。自分の契約に適用されるルールも確かめたい。
そのため、結論としては、固定へ切り替える時期を考える際は、損益分岐点とともに、毎月いくらまでなら無理なく払えるかを見る必要がある。つまり、固定にした場合の返済額と諸費用を確認し、変動を続ける場合に備えておきたい資金と比べることが、判断の材料になる。
5年ルール・125%ルールがあっても、利息の負担は増える
ここまでの試算では、金利が変わるたびに、残高と残りの返済期間から月々の返済額を計算し直している。しかし、実際の変動金利の住宅ローンでは、金利が上がっても、すぐに返済額が増えるとは限らない。
元利均等返済の商品には、返済額を5年間据え置く5年ルールや、見直し後の返済額を、それまでの1.25倍以内に抑える125%ルールがあるためだ。
ただし、すべての商品に適用されるとは限らないし、どちらも金利や利息の上昇を抑える仕組みではない。
返済額が同じでも、金利が上がれば、そのうち利息に充てる割合が増え、元金の減り方は遅くなる。
金利が大きく上昇すると、毎月の返済額では利息を払い切れず、未払利息が生じる場合もある。契約によっては、最終返済時に残った元金や未払利息をまとめて支払う必要がある。
「引き落とし額が変わっていないから大丈夫」とは限らないというわけだ。自分の契約にどのルールが適用されるかを確認し、返済額だけでなく、適用金利や元金・利息の内訳、残高にも目を向けたい。
固定に切り替えるかどうかは、結局、家計で支払える返済額から考えたい
試算で変動金利の総返済額が少なくなったとしても、その結果だけで、変動を続けると決める必要はない。将来の返済額が増えたときに、家計で対応できるかどうかも判断材料になる。
教育費が増える時期や、退職して収入が減る時期と、返済額の増加が重なる可能性もある。固定に切り替えた場合の返済額を無理なく払えるなら、完済までの負担を見通せることには意味がある。一方、今すぐ返済額が増えることで家計が苦しくなるなら、その負担も慎重に考えたい。
■月3万円の返済増に、家計は対応できるのか?
住宅金融支援機構の調査結果(2026年1月調査)では、2025年4~9月に借り入れた変動型・固定期間選択型の利用者1,112人に、返済額が増えた場合の対応を聞いている。
月3万円増えても、返済のめどや資金余力があるので返済を続けると答えた人は24.2%だった。一方、繰り上げ返済や借り換えで対応すると答えた人は44.1%。24.2%以外の人が、返済できなくなるという意味ではない。
■返済額が増加した際の対応
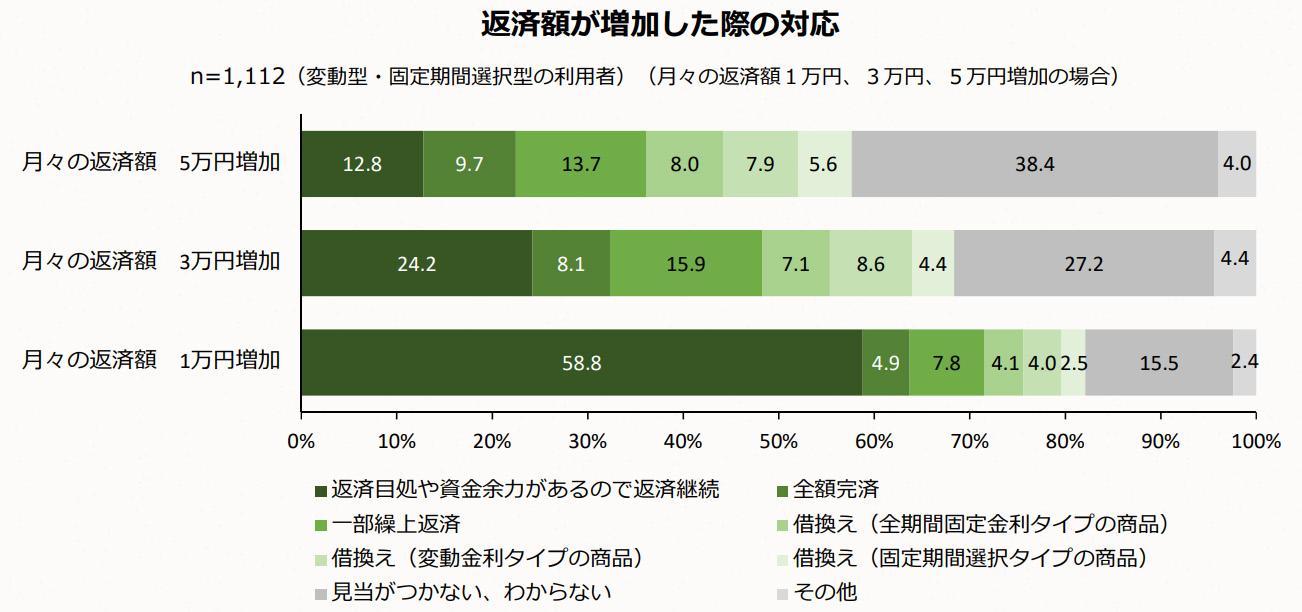
月3万円の増加は年間36万円、月5万円なら年間60万円になる。生活費を払いながら、教育費や老後に向けた貯蓄を続けられるか。毎月の収支に当てはめて確認してみて、月額がいくらまでの増加なら、返済し続けられるかどうかが、借り換え時の判断材料だと言ってよい。
■今の銀行での変更と、他行への借り換えを比べる
固定に切り替える方法には、今の銀行で金利タイプを変更する方法と、他の銀行へ借り換える方法がある。ただし、選べる固定期間や適用金利、手数料は異なる。広告に掲載された新規・借り換え向けの金利が、そのまま今の契約の変更に使えるとも限らない。
今回は借り換え後の返済期間を20年としている。完済まで固定したいなら、20年間固定できる条件を確認し、借り換えに伴う手数料や登記費用なども含めて比較したい。当初10年固定では、残り10年の金利が決まっていない点にも注意が必要だ。
また、固定金利と変動金利は、同じタイミングで動くわけではない。一般に、固定金利は長期金利の影響を受けるため、将来の利上げを見込んで、変動金利より先に上がることもある。
したがって、今回の損益分岐点は「変動金利がこの水準に達したら固定に変えればよい」という目安ではなく、あくまで今借り換えた際、この先の見込みを計算するときの材料であると理解しておきたい。
また、早く固定にすれば必ず得になるとはいえないが、待てば今と同じ条件で切り替えられるとも限らない。
金利上昇に不安を感じるときこそ、ローンの契約条件を見直そう
改めてまとめると、変動と固定の選択は、今の金利差だけでは決まらない。残高や残りの返済期間、金利が上がる時期によって、総返済額は変わる。さらに、家計が返済額の増加に対応できるかも大切だ。さらに金利上昇による負担増に備えるため、返済期間の延長が認められる商品なら、延長後の総返済額や完済時の年齢も確認し、固定金利への借り換えを検討する方法もある。
将来の金利を言い当てることはできない。それでも、自分の契約と借り換え条件を確認し、返済額を試算することはできる。金利のニュースに不安を感じたときこそ、まずは自分の家計にどれだけ影響するのかを整理するところから始めてもらいたい。
文/久我吉史
子育て世帯だけ控除枠が広いのは本当か?生命保険料控除の特例「4万円→6万円」、10月に控除証明書が届いたら確認すべきこと
今年の年末調整のタイミングが迫ってきた。@DIME読者の皆さんの手元にも、保険料控除証明書が届き始めているのではないだろうか。 今年の年末調整では、加入中の生命…
 最新号