




 DIME MAGAZINE
日銀の政策金利引き上げによる「金利のある世界」へのシフトや建築コストや物件価格の高騰など住宅購入予定者を取り巻く環境は大きく変化している。不動産担保ローンや住宅金融商品などを提供しているSBIアルヒは、利上げ前の2023年度と利上げ後の2025年度に「フラット35」の申し込みをした人のうち、東京都、神奈川県、埼玉県、千葉県の一都3県で住宅購入を予定している人のデータを比較分析して、そこから見えてきた変化を公開した。
平均物件価格上昇で検討エリアが拡大
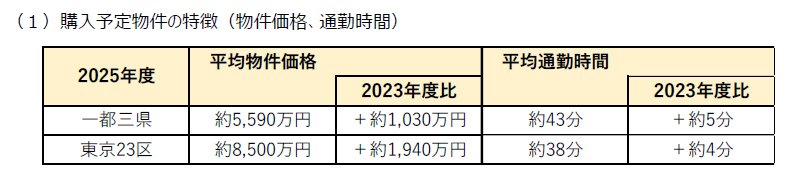
建築コスト高騰や人手不足などの影響で、利上げ後の2025年度は利上げ前の2023年度と比較して約1030万円も上昇した。特に東京23区は約1940万円増で、一都三県全体の物件価格を押し上げる要因になっている。これは共働きに伴う「職住近接」や「資産価値」を重視するニーズの強まりとペアローンや50年ローンなどの普及で、高額物件へアプローチできることが影響しているようだ。平均通勤時間も2023年度と比較して、一都三県で約43分(+約5分)、東京23区で約38分(+約4分)と増加傾向だった。職住近接のニーズは根強いが、予算内で希望の広さや住環境を実現するために、職場から離れたエリアや駅から距離のある立地など住宅購入を検討するエリアは拡大しているようだ。
「家計防衛意識」が高まる住宅予定購入者たち
(2)借入金額、頭金
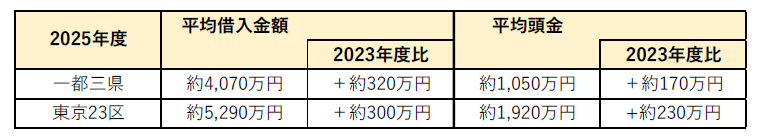
物件価格の高騰で、借入金額・頭金は増加傾向だ。平均借入金額は約320万円増の約4070万円、平均頭金は約170万円増の約1050万円になり、2010年度以降で過去最高を記録した。2024年に開始された金利引き下げ制度「【フラット35】子育てプラス」やペアローン導入などの商品性の拡充に加えて、金利上昇局面で全期間固定金利の「フラット35」への関心・安心感が高まることで、申し込みが幅広い層に広がったようだ。
利息負担・総返済額を抑えられる返済方法である「元金均等返済」は、返済開始当初の支払額は多いが元金の減りが早いために「元利均等返済」よりも利息負担や総返済額を抑えることできる。2025年度に「元金均等返済」を選択する人が約2.7倍に増えているが、金利のある世界へのシフトに伴う住宅購入予定者の「家計防衛意識」の高まりもあるようだ。
調査では、住宅ローン金利の上昇や物件価格の高騰で借入金額の増加はあるが、頭金の増額や「元金均等返済」で利息負担や総返済額を極力抑えようとする動きなどがみられた。高騰した住宅事情を考えると、市場環境の変化に応じた住宅購入予定者の強い「リスク防衛意識」は今後も続きそうだ。
構成/KUMU
 最新号