




 DIME MAGAZINE
今年の年末調整のタイミングが迫ってきた。@DIME読者の皆さんの手元にも、保険料控除証明書が届き始めているのではないだろうか。
今年の年末調整では、加入中の生命保険をそのまま契約し続けていても、控除額が増える人がいる。
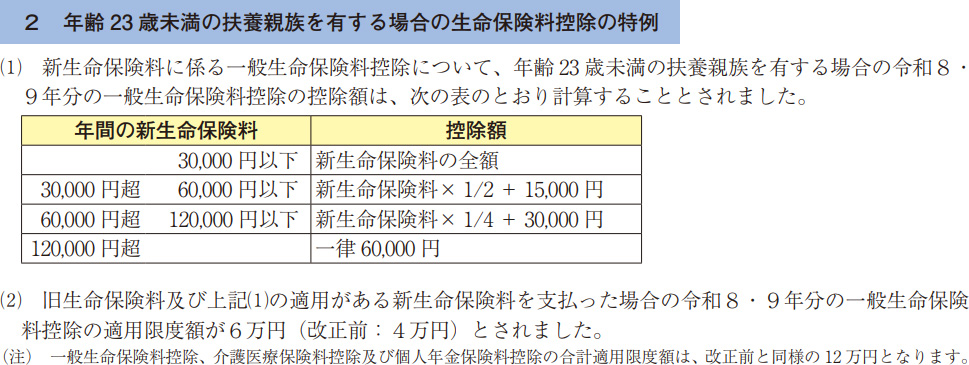
23歳未満の扶養親族がいる場合、子育て特例として、新契約(2012年以後の契約)の一般生命保険料控除の上限が、4万円から6万円に広がるためだ。乳幼児だけでなく大学生の子も対象になり、共働き夫婦はそれぞれ特例を使える。
本記事では、国税庁が公表している令和8年分年末調整の情報(2026年10月時点)を基に、年末調整や確定申告時に間違えないようにまとめた。
■一般生命保険料控除の上限が4万円から6万円に
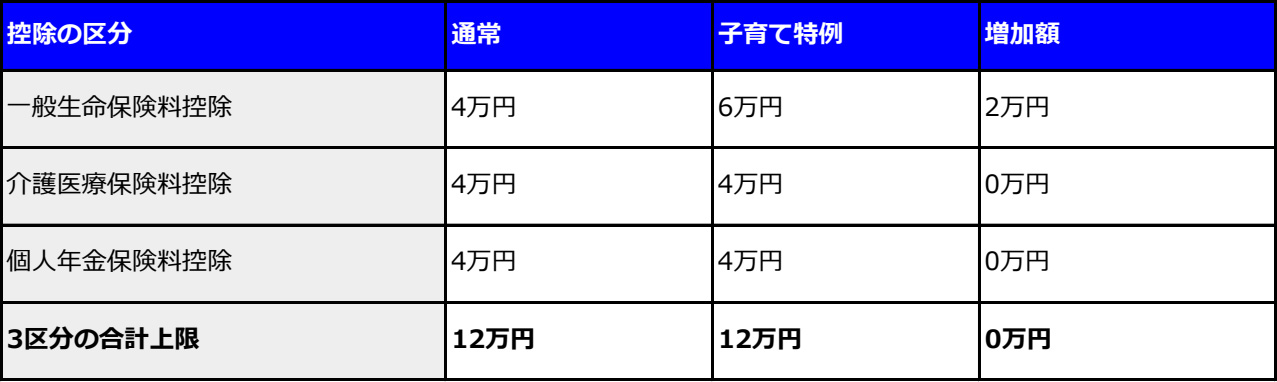
新契約の控除上限(2026年、2027年分の所得税)が対象。
■子育て特例は、0~22歳の扶養親族が対象
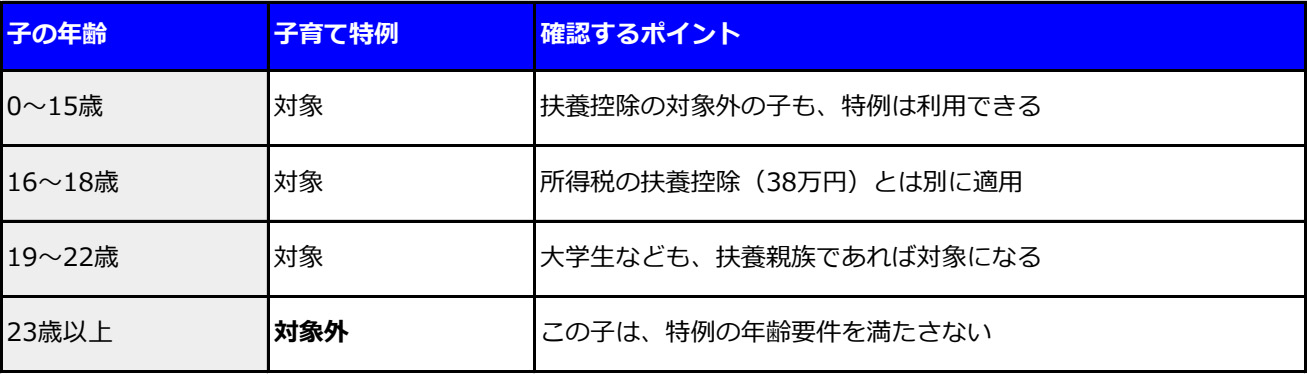
扶養控除の対象外となる16歳未満の子も、子育て特例では対象になる。年齢は原則としてその年の12月31日時点で判定し、子の所得などの要件も満たす必要がある。
23歳未満の子を扶養していれば、共働き夫婦もそれぞれ対象になる
特例の要件は、23歳未満の扶養親族がいること。例えば、16歳未満の子は扶養控除の対象外だが、扶養親族には当たる。生計を一にし、後述する所得の要件などを満たしていれば、0歳の乳児から22歳の大学生まで対象に含まれる。親の年齢には制限がなく、大学生の子を扶養する50代の人も利用できる。
■令和8年分 給与所得者の保険料控除申告書で年齢23歳未満の扶養親族の有無が追加された
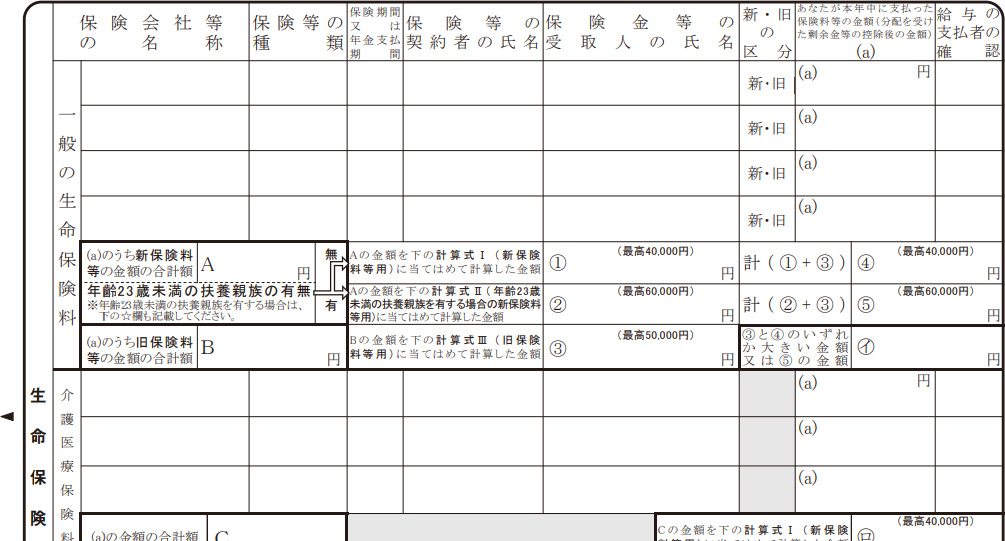
2026年分の保険料控除申告書には、「年齢23歳未満の扶養親族の有無」を確認する欄が設けられている。特例の対象となる扶養親族がいる場合は「有」にチェックし、申告書下部の「年齢23歳未満の扶養親族」欄に、氏名・生年月日・続柄・合計所得金額の見積額なども記入する。
ただし、対象者全員の控除が2万円増えるわけではない。払っている保険料によって上乗せ額は異なり、生命保険料控除の合計上限12万円をすでに使い切っている人は増えない。届いた控除証明書を手元に、自分の契約で控除がいくら増えるのか、今年の申告書には何を書くのかを確認しておこう。
年齢は原則として、その年の12月31日時点で判定するので、2026年分なら、2004年1月2日以後に生まれた子が該当する。年内に生まれた子も対象になり、年末調整を終えたあとに生まれた場合は、勤務先に申し出て再計算してもらうこともできる。
■子のアルバイト収入によっては、特例を使えなくなる
大学生の子がいる家庭で確認したいのが、アルバイト収入だ。2026年12月の年末調整では、扶養親族の所得要件は年間の合計所得金額62万円以下。収入がアルバイトの給与だけだと、年間136万円以下が目安になる。この金額を超えると、子は扶養親族から外れる。
19~22歳なら「特定親族特別控除」によって親の所得控除が段階的に残る場合もあるが、生命保険料控除の特例は別になる。
ほかに23歳未満の扶養親族がいなければ、この特例は使えなくなる。子の年齢だけで判断せず、年末までの収入見込みも確認しておきたい。
■共働き夫婦は、それぞれが負担した保険料で申告できる
共働き夫婦の場合、同じ子について扶養控除を受けられるのは、夫婦のどちらか一方だ。しかし、生命保険料控除の特例には、この制限がない。夫婦の間に23歳未満の扶養親族である子が1人いれば、双方が特例を使える。子を夫の扶養控除の対象にしているかどうかに関わらずだ。
ただし、申告できるのは、それぞれが実際に負担した保険料である。
夫が全額を払っている保険料を、妻にも分けて申告することはできない。夫婦それぞれの控除証明書を確認するときは、契約者の名義に加えて、誰が保険料を支払っているかも確かめておこう。
一般区分の上限は6万円に広がるが、合計12万円は変わらず。新契約の一般生命保険料控除が対象
生命保険料控除には、
・死亡保障などの「一般生命保険料」
・医療・がん保険などの「介護医療保険料」
・個人年金保険の「個人年金保険料」
という3つの区分がある。
本記事冒頭の表のとおり、今回、控除の上限が4万円から6万円に広がるのは、2012年1月1日以後の新契約にかかる一般生命保険料控除だ。介護医療や個人年金の控除は拡充されない。特例を使えるのは2026年分と2027年分で、現時点では恒久的な制度にはなっていない。
2011年12月31日以前の旧契約は、従来の計算方法を使う。旧契約の一般生命保険料だけを払っている人は特例の対象外で、控除の上限も5万円のままだ。ただし、新旧両方の一般生命保険料を払っている人は、それぞれ計算した控除額を合算できる。特例の対象者は、この合算額の上限も4万円から6万円に広がる。
■すでに合計12万円を使い切っている人は、控除が増えない
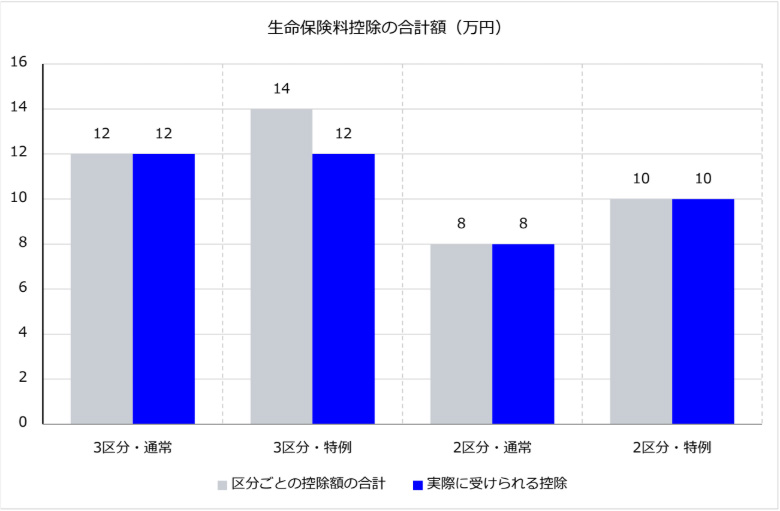
注意したいのは、1人あたりの3区分合計の上限が、12万円に据え置かれていることだ。一般区分の上限が2万円増えても、合計の上限が14万円になるわけではない。
たとえば、特例を使う前の控除額が一般4万円、介護医療4万円、個人年金4万円で、合計12万円になる人を考えてみよう。特例によって一般区分が6万円になっても、合計上限にかかるため、実際に受けられる控除は12万円のまま。追加の減税は生じない
一方、一般4万円と介護医療4万円の計8万円で、個人年金の控除がない人なら、一般区分が6万円に増える場合、合計の控除額は10万円になる。同じ子育て世帯でも、加入している保険と払込額によって、特例の効果は変わる。自分の控除が増えるかどうかは、一般区分だけでなく、3区分を合わせた金額で確かめたい。
一般生命保険料の控除額が2万円増えた場合、税率20%なら減税は約4000円になる
新契約だけなら、年間保険料8万円で控除5万円、12万円で6万円になる。
一般生命保険料控除の上限が6万円になっても、対象者全員が6万円の控除を受けられるわけではない。実際の控除額は、年間に支払う保険料によって変わる。
一般生命保険料控除の対象が新契約だけの場合、年間保険料が8万円なら、通常の控除額は4万円。子育て特例を使うと5万円になり、控除が1万円増える。年間保険料が12万円なら、通常の4万円から特例の上限である6万円へと、2万円増える。
つまり、年間8万円を払っている人は、そのままの契約でも控除が増える。特例を使うために、新たに保険に入ったり、保険料を増やしたりする必要はない。ただし、ほかの区分との合計が上限の12万円に達する場合は、増えた分をすべて控除できるとは限らない。
■実際に減る税金は、増えた控除額と所得税率で変わる
ここで区別して理解しておきたいのが、
「所得から差し引く控除額」と「実際に減る税金」だ。控除が2万円増えても、税金が2万円減るわけではない。
減税額の目安は、増えた控除額に、その人に適用される所得税率を掛けて求める。控除が2万円増えた場合、税率10%なら約2000円、20%なら約4000円となる。年間保険料8万円の例のように、控除の増加が1万円なら、税率20%で約2000円だ。
同じ保険料を払っていても、控除の増加額や所得税率によって、家計への効果は異なる。まずは今の保険料で控除がいくら増えるのかを確認したい。
尚、ここでの試算は、復興特別所得税を含めない概算で、増えた控除額が全額使え、その部分に同じ所得税率が適用される場合を条件とした。
保険料を年8万円→12万円にしても、所得税率20%なら、追加減税は約2000円にとどまる
特例の上限まで控除を使おうと、保険料を増やす場合はどうだろうか。保険料を年8万円から12万円へ増やしても、追加の減税は約2000円にしかならない。
特例を使う人が、新契約の一般生命保険料を年間8万円から12万円に増やすと、控除額は5万円から6万円になる。保険料の支払いは4万円増える一方、控除が増えるのは1万円だ。
所得税率20%なら、追加で減る税金は約2000円。差し引きの負担は、年間約3万8000円増える計算になる。合計12万円の控除上限に達していれば、保険料を増やしても追加の減税がない場合もある。
保障を増やす必要があるなら、その分の保険料を払う意味はある。しかし、減税だけを目的に支払いを増やしても、家計の支出を抑えることにはならない。
■保険は必要な保障額と家計の負担から選ぶ
保険を見直すときは、万一の際に家族の生活費や教育費がどれくらい不足するかを考えたい。貯蓄や配偶者の収入、公的な保障、すでに加入している保険も踏まえて、必要な保障額を確かめる。
そのうえで、保険料を無理なく払い続けられるかを確認する。控除枠に空きがあることだけで、保障の追加を決める必要はない。
今回の特例は、まず加入中の保険で利用できるかを確認する。その後に保障の過不足を点検する、という順番がよいだろう。
今年の年末調整では、申告書の23歳未満欄まで確認。年末に子が生まれたら勤務先に申し出よう
あらためて整理しよう。保険会社から控除証明書が届いたら、確認したいのは
(1) 新契約か旧契約か
(2) どの控除区分か
(3) 申告する保険料はいくらか
の3点だ。
■保険料控除証明書で確認するポイント
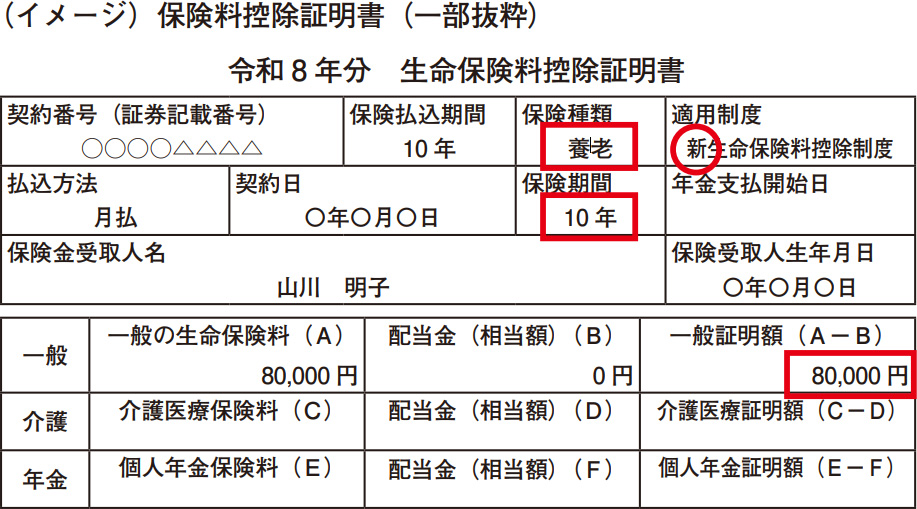
控除証明書で契約の新旧、控除区分、金額を確認する。この例は新契約の一般区分で、証明額は8万円。8万円がそのまま控除額になるわけではない。
同じ保険会社の契約でも、一般生命保険料と介護医療保険料に分かれて記載されることがある。支払った保険料をひとまとめにせず、証明書の区分に沿って申告しよう。
今回、上限が引き上げられるのは、新契約の一般生命保険料控除だ。旧契約もある場合は、それぞれの金額を分けて記入する。勤務先が電子申告に対応していれば、その案内に従って入力し、証明書などを提出する。
子どもの所得は年末までの見込みで判断し、アルバイト収入がある場合は、申告前に本人と確認しておこう。共働き夫婦がそれぞれ特例を使う場合は、各自の勤務先で申告する必要がある。
控除証明書が申告期限までに届かないときは、勤務先の担当者に相談しよう。2026年分では、2027年2月1日までに証明書を提出することを条件に、控除を受けられる取り扱いもある。ただし、勤務先への申告自体をその日まで待ってよいという意味ではない。
また、年末調整の後、12月31日までに子どもが生まれ、特例の対象になるケースもある。この場合も勤務先に申し出れば、年末調整をやり直せることがある。
勤務先での再調整に間に合わなかった場合などは、確定申告で控除を受ける方法がある。申告時点の状況だけで判断せず、年末までに家族の状況が変わったときも確認しておきたい。
文/久我吉史
「インド株」という投信の新たな選択肢、夏のボーナスをフルベットするのはありか?
今夏のボーナスの使い道は、もう決まっただろうか。 経団連の第1回集計では、2026年夏の大手企業のボーナスは平均100万8,706円と、100万円の大台になった…
 最新号