




 DIME MAGAZINE
年末調整の時に保険料控除の欄で、どの保険料をどこに書けばよいのか迷うことがあるだろう。今回は、どの項目にどの保険料を書くのか、解説していく。
まずは制度を理解しよう
保険の保険料を支払うと、その保険料額の一部を所得から控除することができ、所得税・住民税を軽減できる。これを生命保険料控除という。
秋ごろに1年間に支払った保険料の合計額が記載された保険料払込証明書(生命保険料控除証明書)が送付または電子公布されるため、それを使用して年末調整する。
添付方法には、年末調整書に物理的に添付、マイナポータルに連携して公布された電子データを利用することができる。
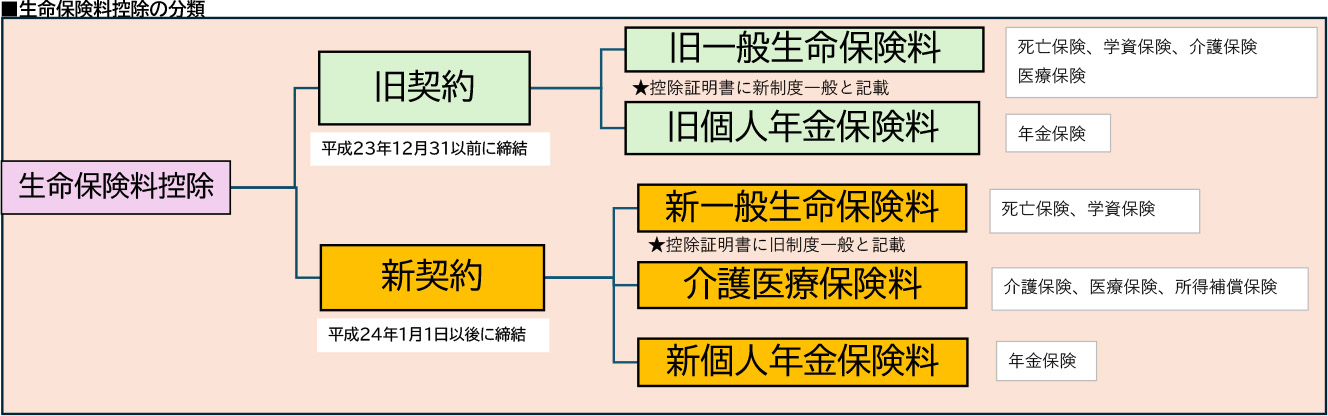
生命保険料の控除は、契約の時期が平成24年以前か以後かで、大きく旧契約と新契約に分けられる。
旧契約は平成23年12月31日以前に締結した保険契約を指し、そのなかで、旧一般生命保険料か旧年金保険料控除の2種類に分けられる。
旧一般生命保険料には、終身保険や定期保険などの死亡保険や学資保険、医療保険、介護保険が入る。控除証明書には「旧制度・一般」と記載されていることが多い。旧年金保険料はその名の通り年金保険のみが入る。
新契約は、平成24年1月1日以後に締結した保険契約で、新一般生命保険料、介護医療保険料、新年金保険料の3種類に分けられる。
新一般生命保険料では、終身保険や定期保険などの死亡保険や学資保険が入り、控除証明書には「新制度・一般」と記載されていることが多い。
介護医療保険料には旧契約では生命保険料に分類されていた介護保険、医療保険、所得補償保険が入り、新年金保険料には年金保険のみが入る。
区分は、わからなくても、生命保険料控除証明書に区分が書かれているため、それを確認すればよい。ひとつの保険に、特約などで何種類かの区分の保険料が混ざっているときでも、区分と該当する金額が記載されており、その記載通りに申告すればよい。
生命保険料控除の計算方法
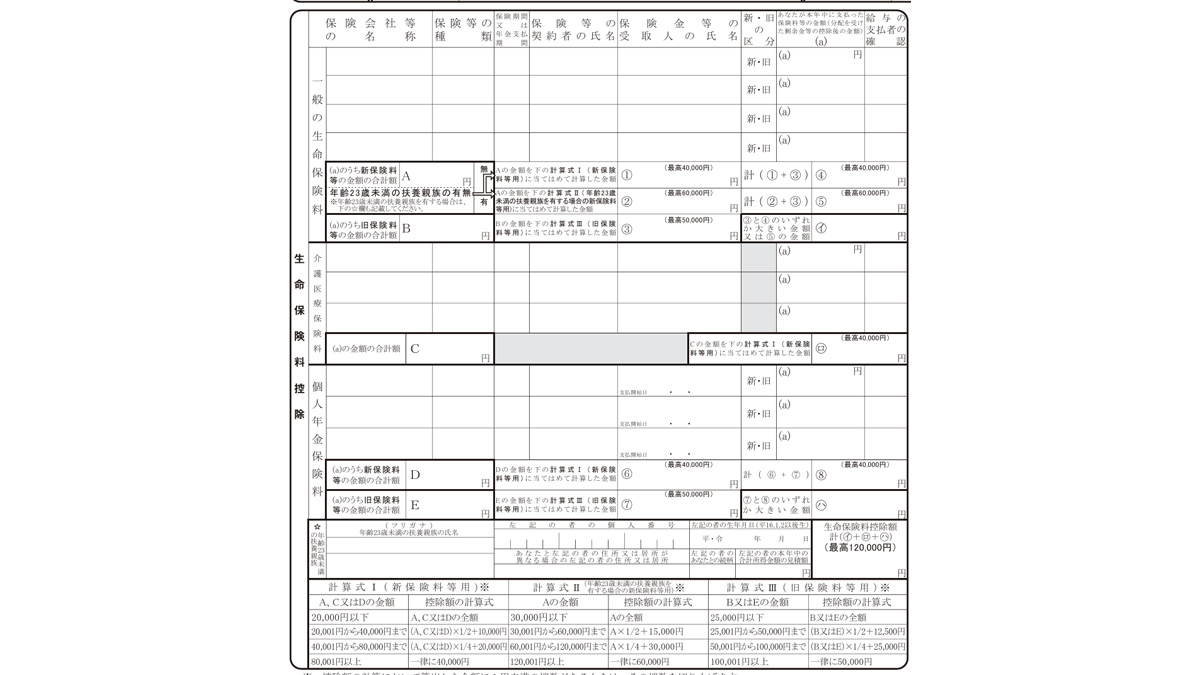
生命保険料控除申告書には、基本的に支払った保険料全額を記載すればよいのだが、年末調整がまだ手書き記載である場合は、控除申告書に従って計算する必要がある。
控除申告書の説明通り、計算して記載すればよいのだが、計算の基本を理解していると、正しく記載できる。
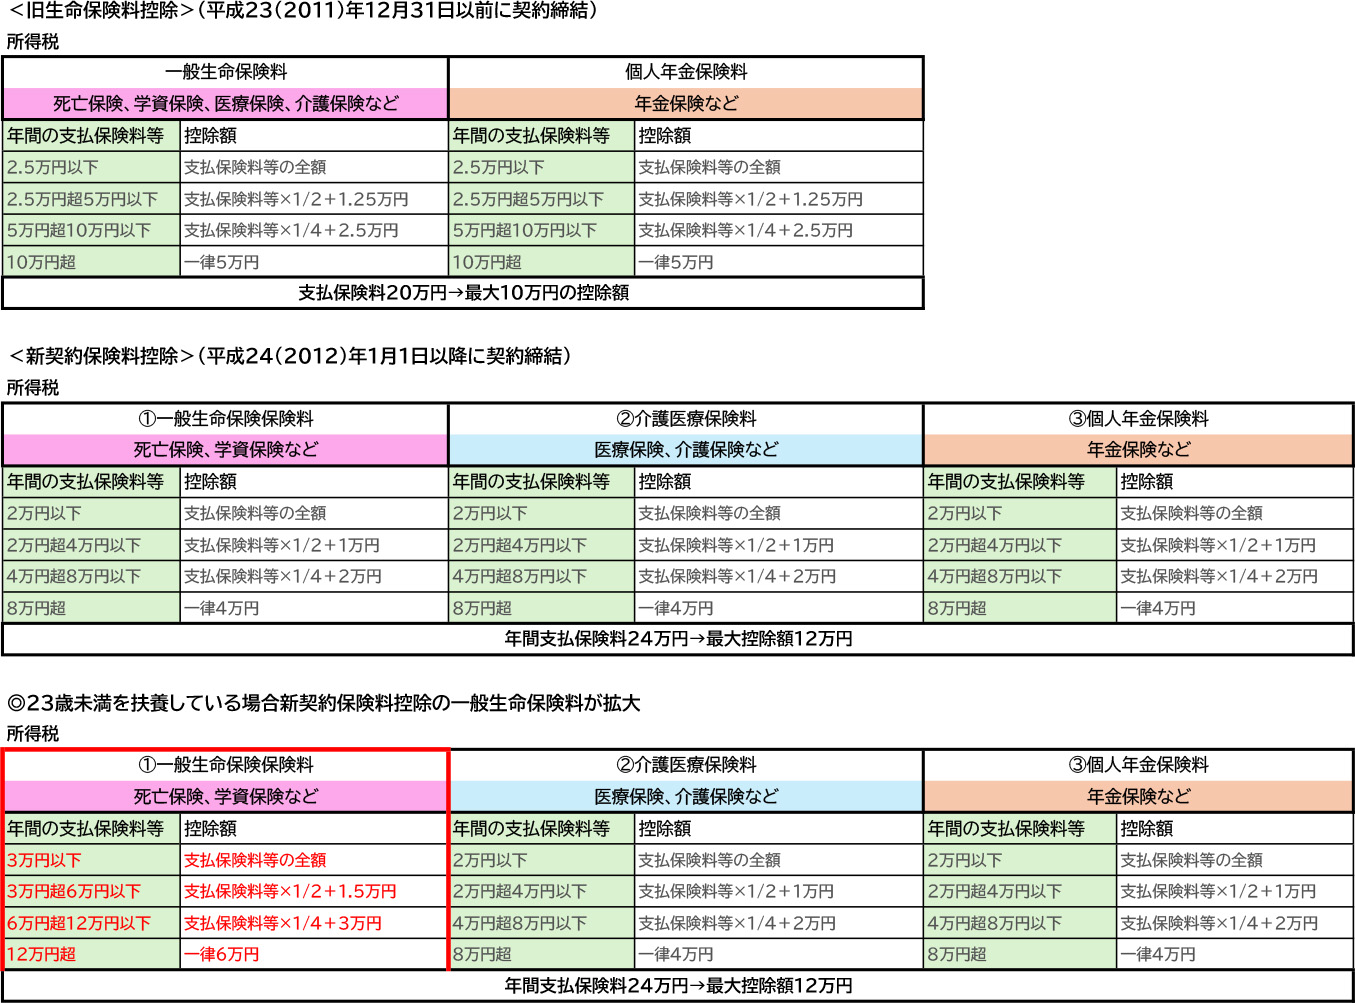
実際の生命保険料控除できる金額は、その保険料の一部であり、計算は上記のように少し複雑で、保険料全額が控除できるわけではなく上限がある。
例えば、新一般生命保険料の額が12万円だった場合は、控除額は4万円となる。なお、23歳未満を扶養している場合には控除額は6万円となる。
新一般生命保険料が3万円だった場合は、3万円×1/2+1万円=2.5万円の控除額となり、23歳未満を扶養している場合には、3万円全額が控除額となる。
新契約で23歳未満を扶養している場合には、一般生命保険料で最大6万円の控除が可能で、それぞれ6万円(一般)、4万円(介護医療)、4万円(年金)と合計14万円の控除となっても、12万円の控除額となる。
旧契約と新契約がある場合、それぞれ10万円、12万円の控除額となるが、併せて最大12万円の控除額となる。
旧契約と新契約両方ある場合
旧契約と新契約がある場合、以下のルールがある。
(1)旧契約の控除額算定の方が新契約より有利なため、旧契約のみの方が有利な可能性がある。そのため、旧契約のみ、旧契約+新契約の合計額のどちらが有利な方を選べる。
(2)一般と年金の区分のそれぞれの上限は旧契約のみだと5万円だが、旧契約と新契約で併せる場合それぞれの区分の上限が4万円となる。
(3)それぞれの区分を合わせた控除額の上限は、旧契約のみだと10万円、旧契約と新契約を併せた場合は12万円となる。新契約で23歳未満を扶養している場合でも、12万円となる。
例えば、旧一般保険料が7万円、新一般保険料が6万5000円の場合、(1)のルールにより有利な方を選べる。
【旧契約のみ】 7万×1/4+2万5000=4万2500円(控除額)
【旧契約+新契約】旧契約7万×1/4+2万5000=4万2500円
新契約 6万5000×1/4+2万=3万6250円
4万2500+3万6250=7万8750円 (1)のルールにより4万円(控除額)
旧契約のみ>旧契約+新契約により控除額は4万2500円となる。
さらに、介護医療保険料が8万円で控除額が4万円、新個人年金保険料も8万円で控除額が4万円だと、控除額の合計は、4万2500+4万+4万=12万2500円となるが、(2)のルールにより12万円(控除額)となる。
計算が難しいと感じでも、会社の年末調整システムで入力するだけなら、自動で計算してくれるだろう。
実際どう入力する?
控除の計算は、会社のシステムで年末調整している場合には、実際に計算する必要はなく、生命保険料控除証明書に従って、支払っている保険料を全て入力していけばよい。
ただし、旧契約では、一般生命保険料などの区分それぞれで保険料は10万円(控除額は5万円)、新契約では8万円(控除額は4万円)が上限となっている。なお、23歳未満を扶養している場合、新一般生命保険料のみ12万円(控除額は6万円)となる。
学資保険や終身保険は支払保険料が高くなる傾向があるため、それだけで上限となってしまうことが多い。
例えば、学資保険の保険料を年間12万円支払っていた場合、それだけで一般生命保険料の上限となるため、他に死亡保険などに加入しておりその保険料も入力しても意味がない。その場合、その保険料の入力は省いてもよいだろう。
そのほかにも新契約の医療保険とがん保険に加入していて、医療保険だけで保険料が8万円超あった場合、医療保険だけ記載して、がん保険の保険料は入力せずに省いてもよい。
旧契約と新契約がある場合、併せても12万円までの控除しか受けられないため、新契約だけで一般生命保険料8万円超、介護医療保険料8万円超、個人年金保険料8万円超というように、控除額合計が上限の12万円に達しているときは、旧契約を記載しても意味がないということになる。
控除の計算方法を理解すれば、効率的に控除を利用できる!
生命保険料控除の申告は、計算できなくても、全部の保険料を連携や入力または書いてしまうことも手だが、保険料控除の上限を理解していれば書くことを省ける保険料もある。
また、まだ使えてない控除の項目も現在加入している保険から推察できる。
例えば、一般保険料がまだ上限に達していないとか個人年金保険料の控除分を使っていないなど分かれば、効率よく保険に加入し、控除を最大限利用することも可能になる。
文/大堀貴子
手取りを減らさないために!2026年に変わった税金の仕組みと今すぐできる防衛策
2026年分の手取りを増やすために知っておきたい税制と防衛策を解説する。 できるだけ手取りを増やすためにできること 税金を減らして、できるだけ手取りを増やすには…
 最新号