




 DIME MAGAZINE
2026年6月、日本銀行が政策金利を1.0%程度に引き上げ、さらに9月18日の金融政策決定会合では1.25%程度へ追加利上げ、住宅ローンを取り巻く金利環境は大きな局面を迎えている。
今後の金融政策や住宅ローン金利の動向に改めて注目が集まる中、フリエ住まい総研はこのほど、住宅ローンを利用して住宅購入を検討している国内在住の20歳以上の210名を対象に「住宅ローン金利上昇と住宅購入意識に関する意識調査」を実施し、その結果を発表した。
金利上昇ニュースで購入意欲が「下がった」と回答した人は59.5%に上り、2023年3月調査(51.3%)から約8.2ポイント増加して約6割の検討層で買い控えが深刻化
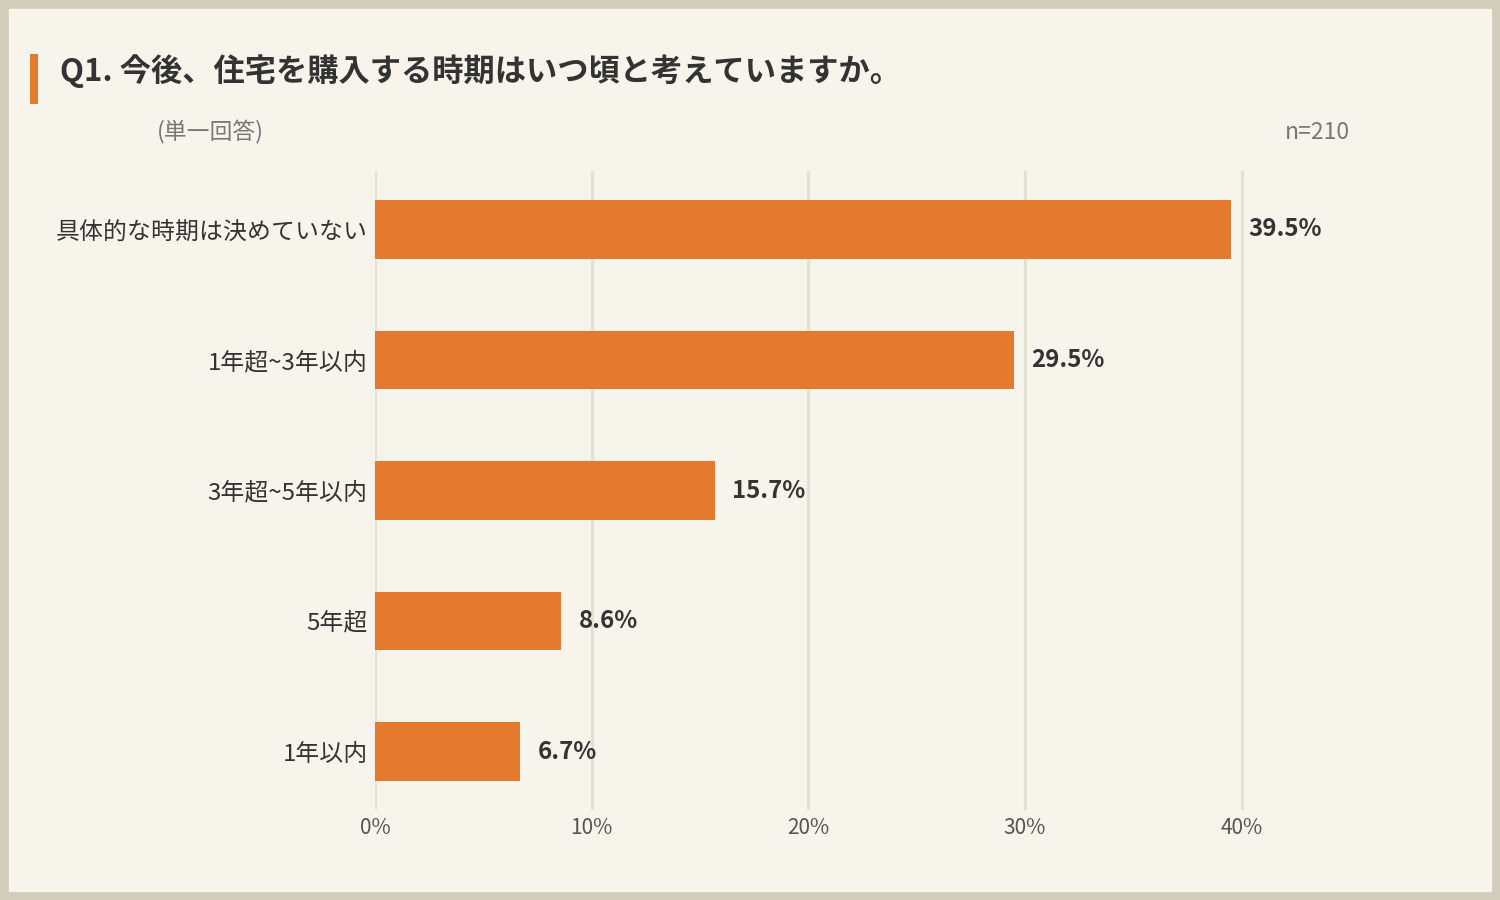
住宅を購入する時期に関して聞いたところ、「具体的な時期は決めていない」が39.5%で、全体の約4割が時期を明確に定めない静観状態にあり、今後の金利動向や物件価格の推移を見極めたいという「様子見」の姿勢が広がっている様子がうかがえた。
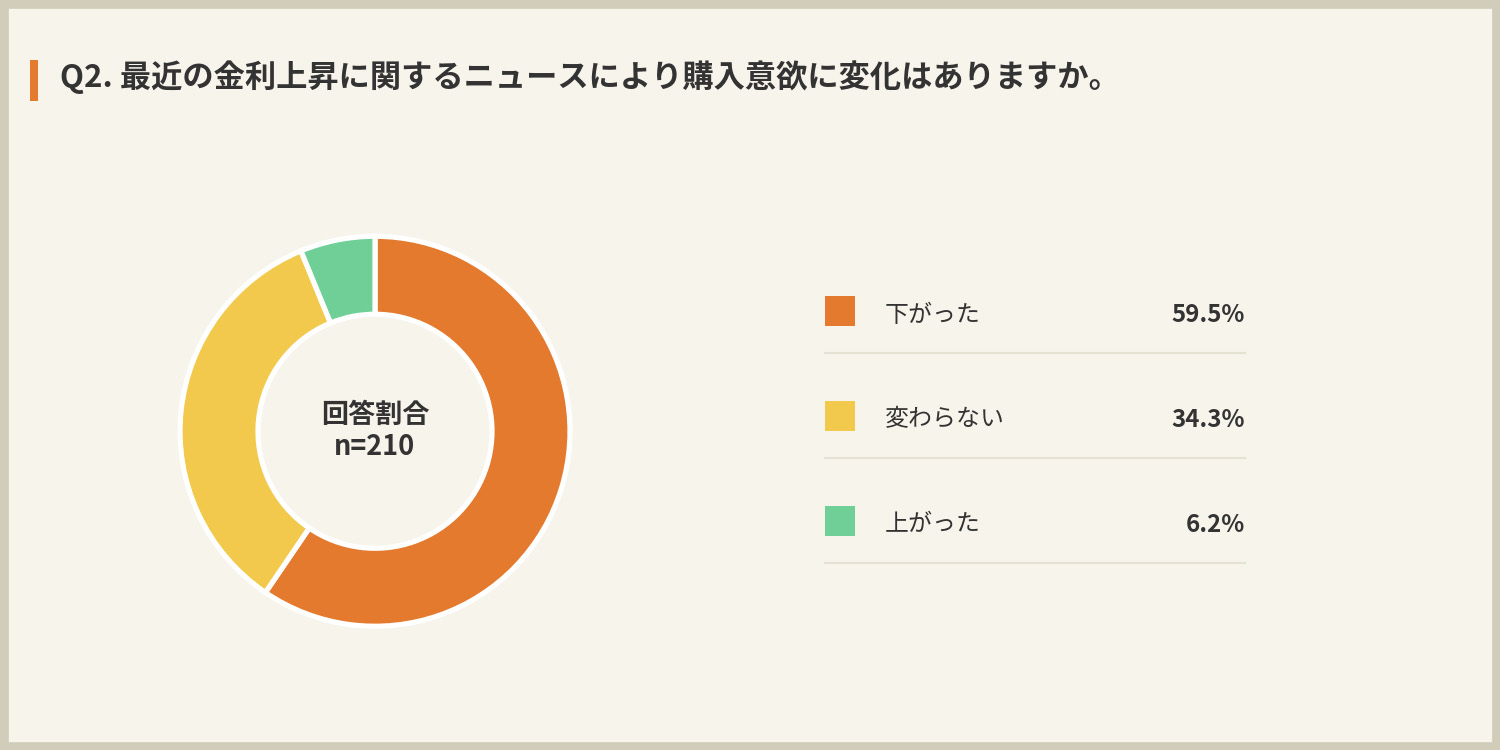
「最近の金利上昇に関するニュースにより購入意欲に変化はあったか」と尋ねたところ、「下がった」(59.5%)が最多という結果に。2023年3月調査時実施した同調査の「下がった」(51.3%)から低下傾向がさらに加速し、約6割の購入検討層において連日の金利高報道が買主の購買心理に直接的に作用している実態が浮き彫りとなった。
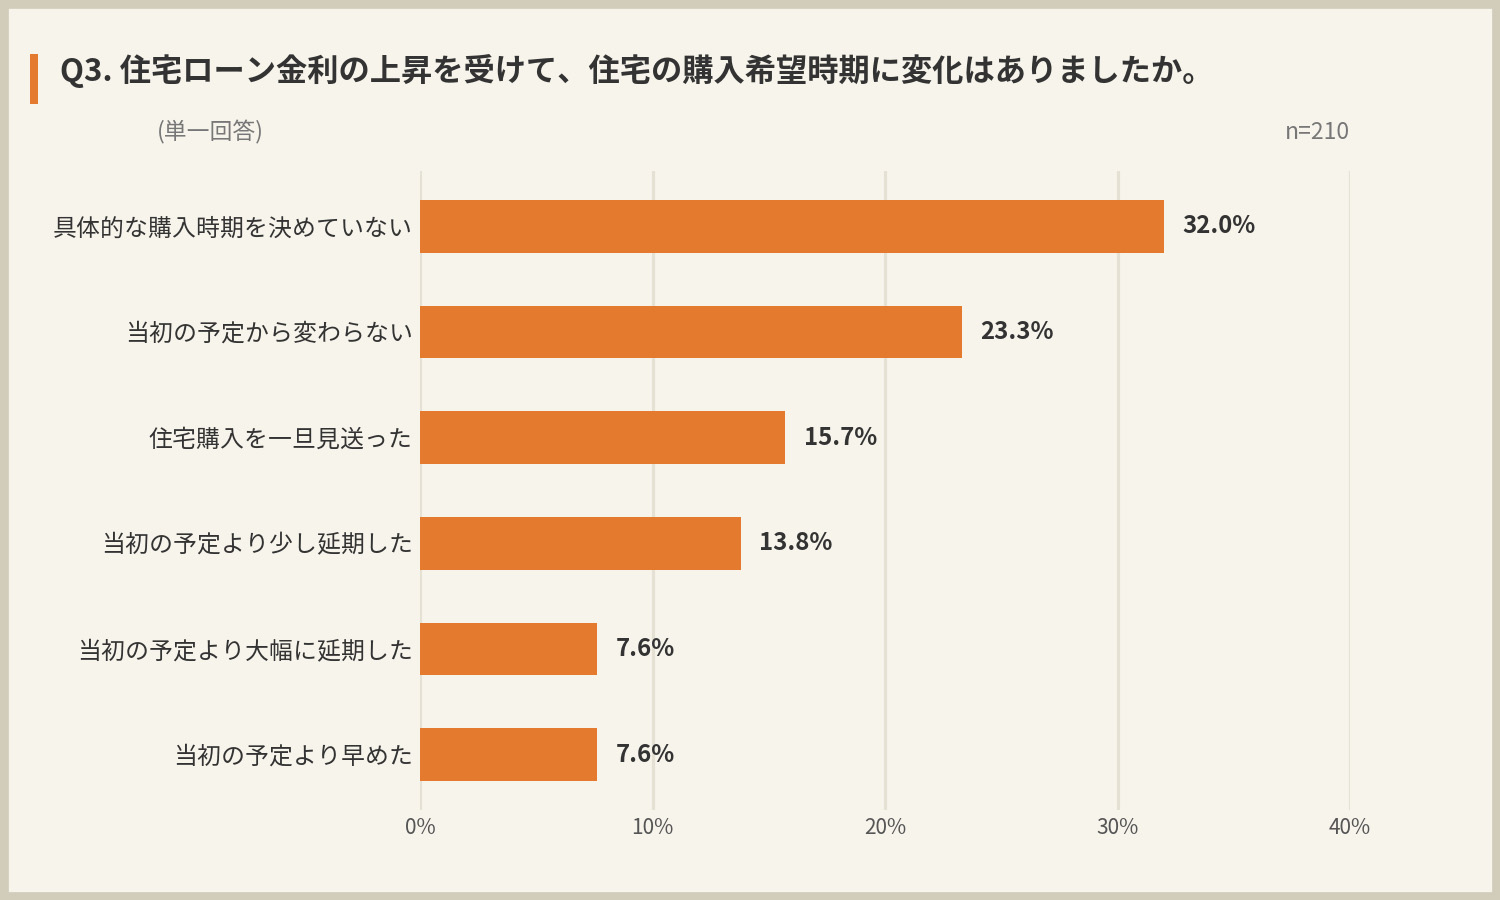
購入予定時期の延期や一時見送りが計37.1%に達し、借入額の縮小(43.3%)や購入予算の引き下げ(42.9%)など防衛策を講じる動きが相次ぐ
「住宅ローン金利の上昇を受けて、住宅の購入希望時期に変化はあったか」と尋ねたところ、「延期(計21.4%)」と「一時見送り(15.7%)」を合わせると約4割に達しており、金利上昇が実際のスケジュール延期や見送りに影響を与えていることがわかった。
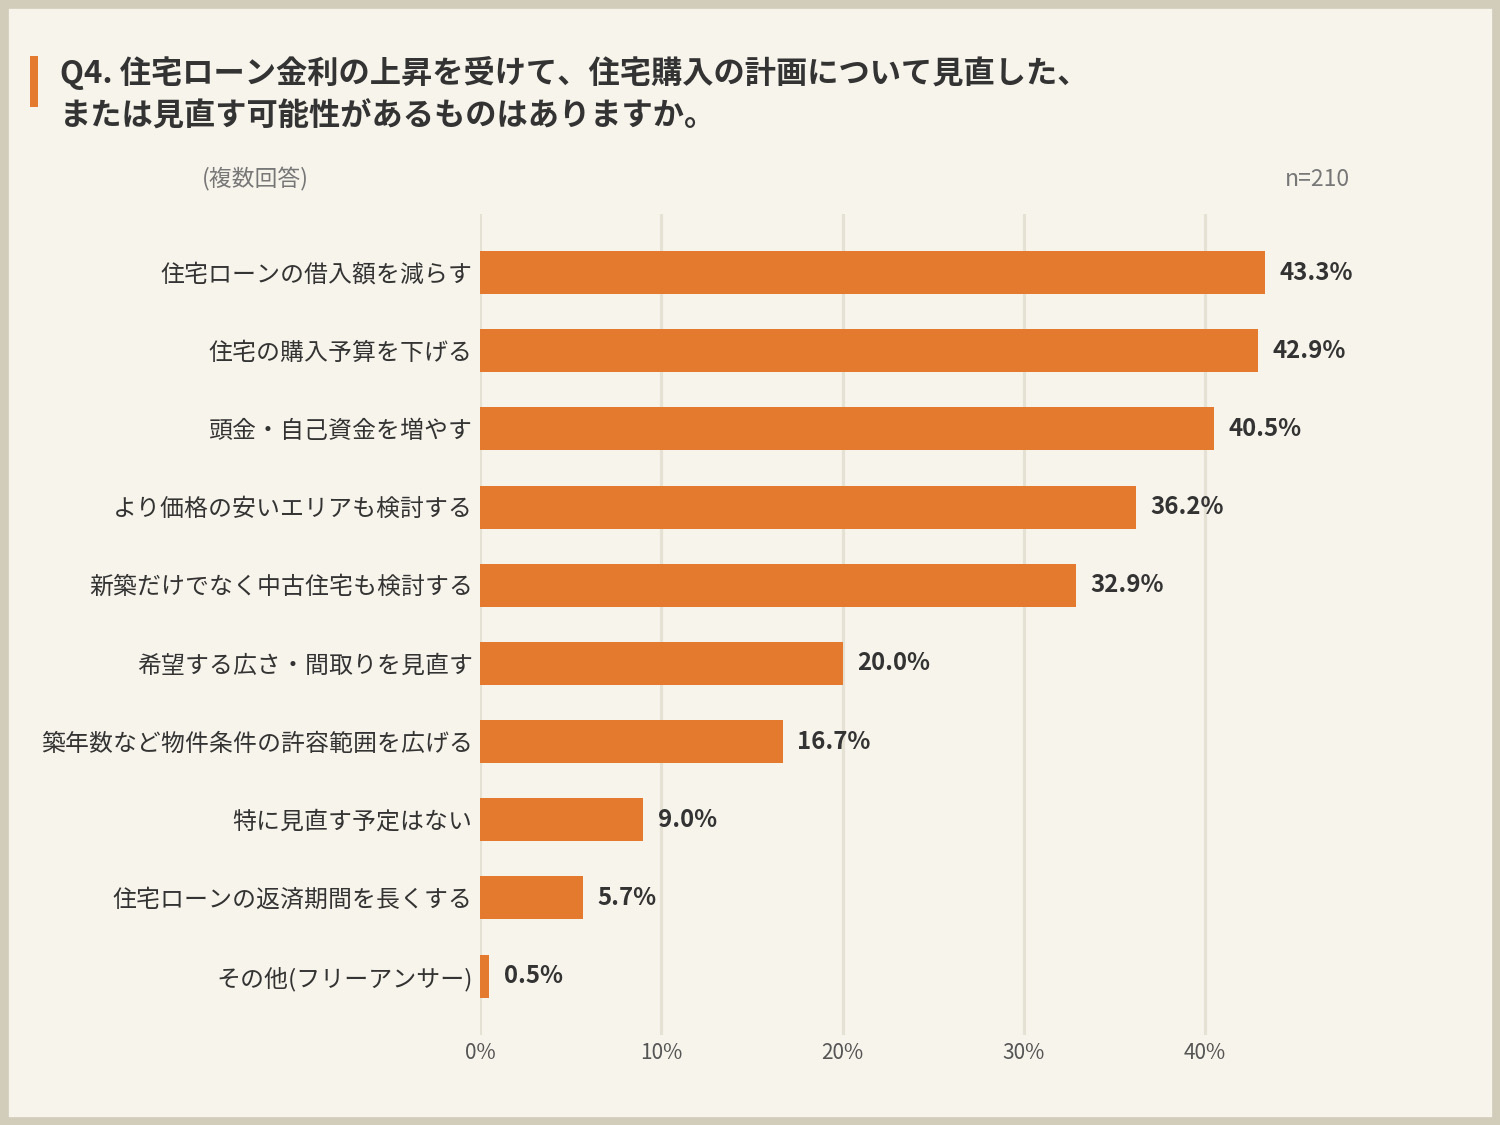
「住宅ローン金利の上昇を受けて、住宅購入の計画について見直した、または見直す可能性があるものはあるか」と尋ねたところ、「住宅ローンの借入額を減らす」(43.3%)、「住宅の購入予算を下げる」(42.9%)、「頭金・自己資金を増やす」(40.5%)が上位を占めた。次いで「より価格の安いエリアも検討」(36.2%)、「中古住宅も検討」(32.9%)と、多岐にわたる回答が集まった。
借入額の抑制や予算の縮小といった自衛策が上位に並び、さらに希望エリアや物件種別を柔軟に再検討することで資金面の圧迫を回避しようとする姿勢が示されている。
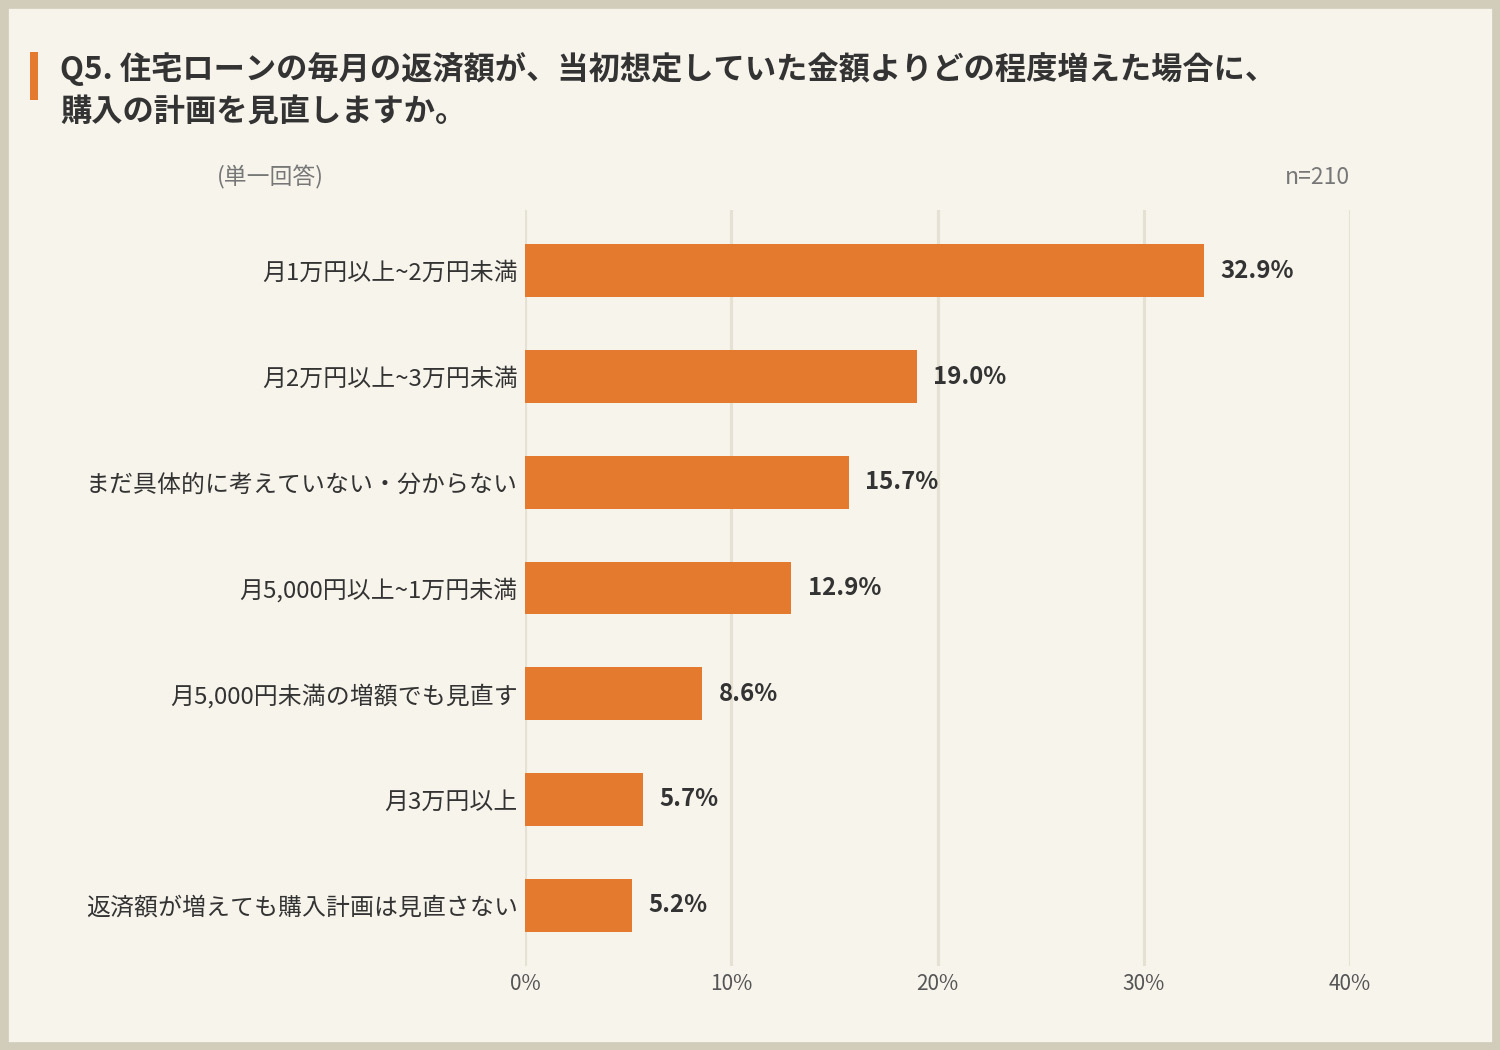
毎月の返済額が「月2万円未満」増えると過半数(54.4%)が購入計画の見直しを迫られるなど、毎月の返済負担に対するシビアな実態が浮き彫りに
「住宅ローンの毎月の返済額が当初想定していた金額よりどの程度増えた場合に、購入の計画を見直すか」と尋ねたところ、「月1万円以上~2万円未満の増額」が32.9%で最多となった。
「月5,000円未満」(8.6%)や「月5,000円~1万円未満」(12.9%)を合わせると、「月2万円未満」の増額で見直す層が54.4%と過半数に達しており、月々1万~2万円程度の負担増が資金計画を再考する大きな分岐点となっていることが明らかになった。
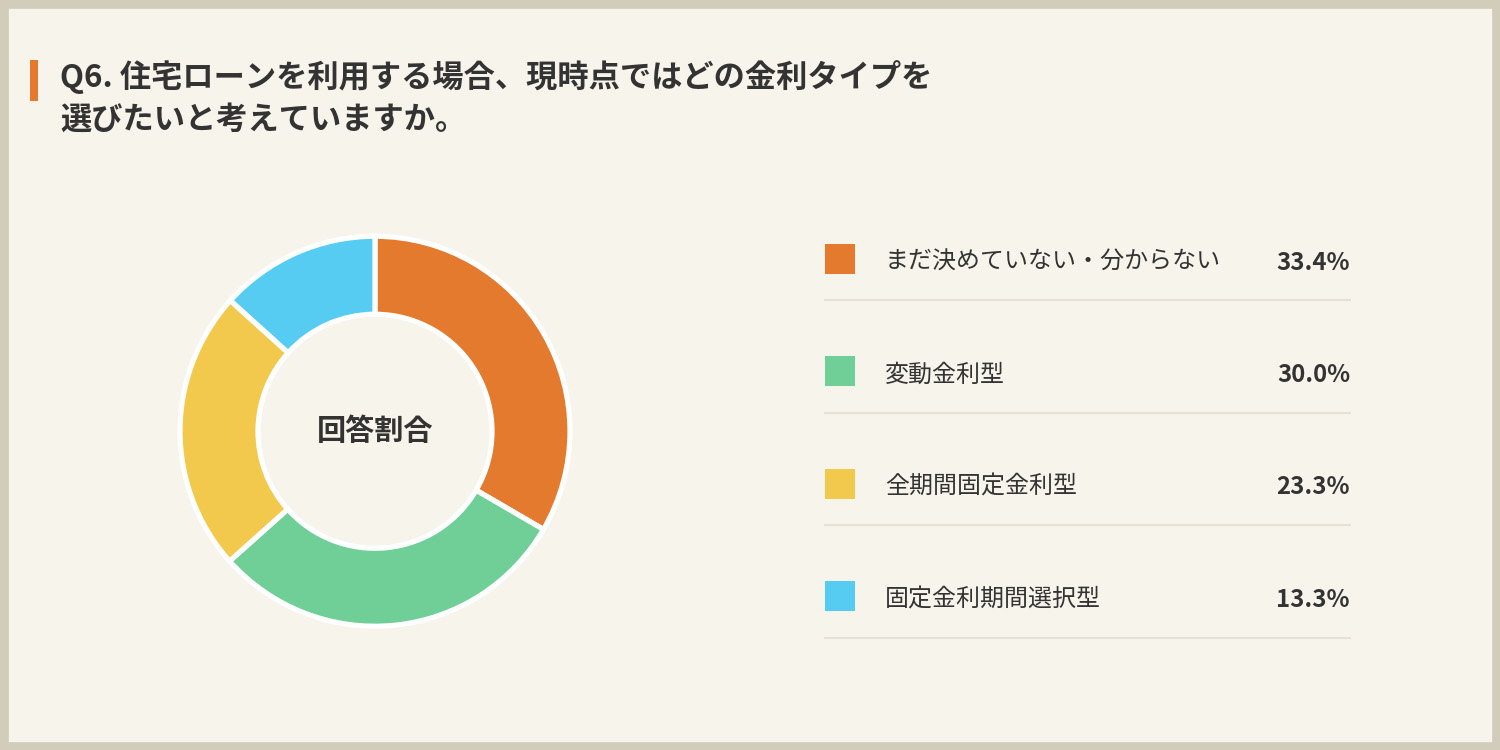
今後選びたい住宅ローンの金利タイプについては、「決めていない・わからない」(33.4%)が最も多く、選択者の中では「変動金利型」(30.0%)、「全期間固定金利型」(23.3%)、「固定金利期間選択型」(13.3%)の順で多かった。金利環境の不確実性が高まる中で、どの金利タイプを選択すべきか判断に悩む検討層が約3割存在する状況が見受けられる。
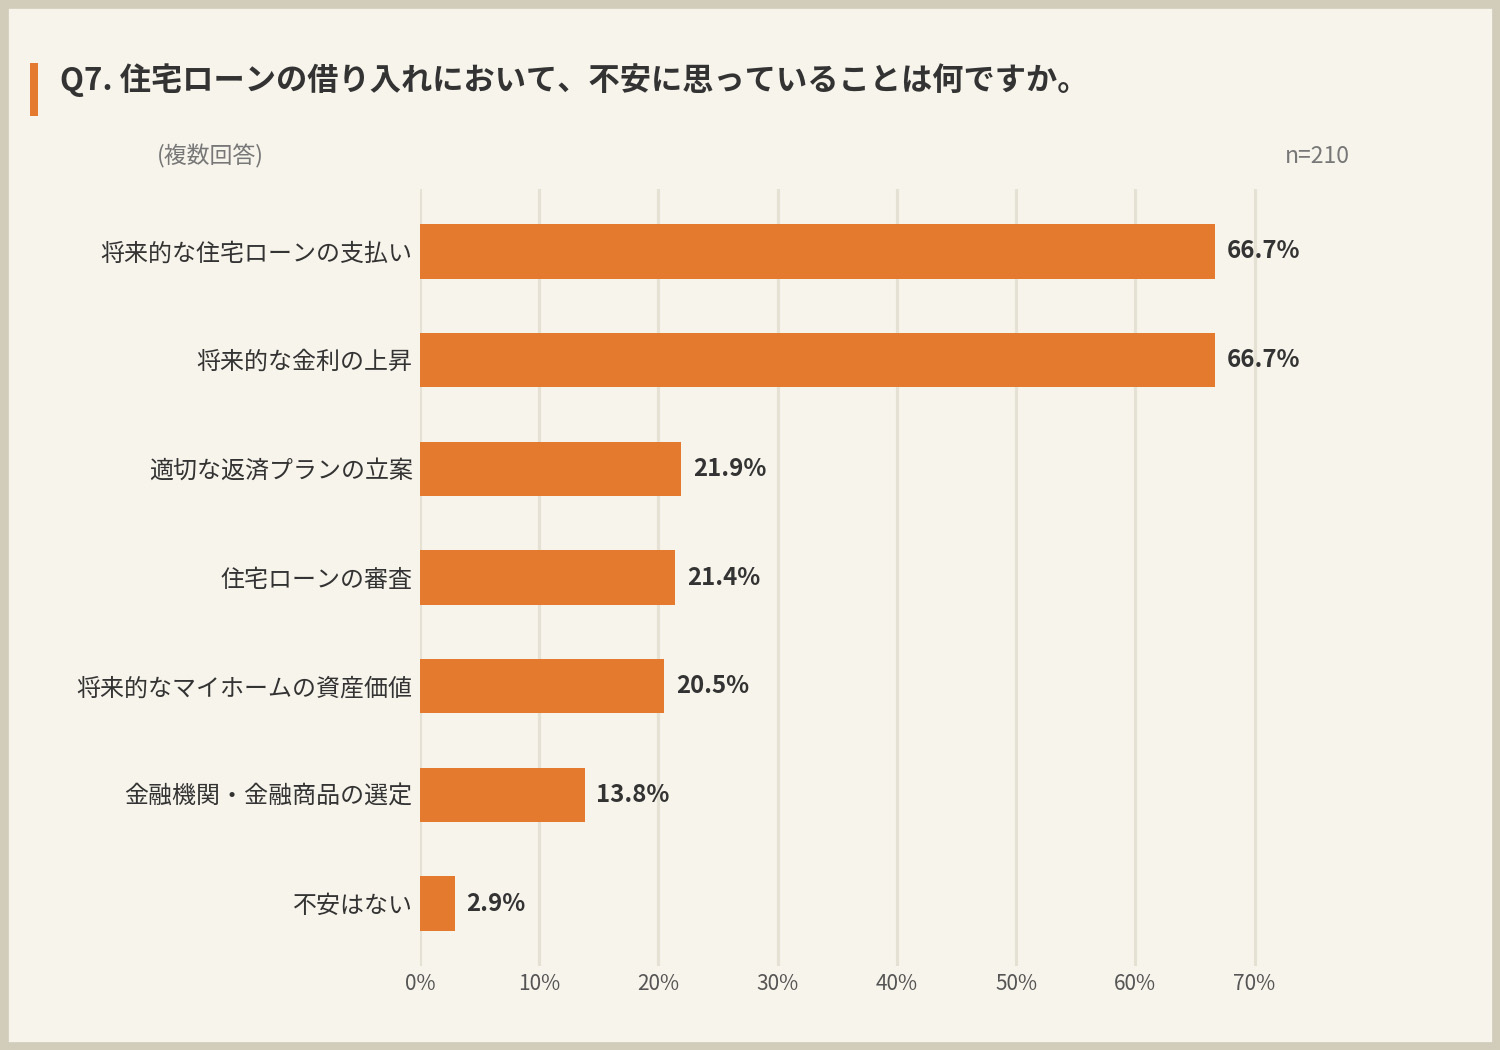
住宅ローン借入における不安要素としては、「将来的な住宅ローンの支払い」(66.7%)と「将来的な金利の上昇」(66.7%)が同率で最も高く、以下「適切な返済プランの立案」(21.9%)、「住宅ローンの審査」(21.4%)と続いた。将来的な金利の上昇リスクと、それに伴う長期的な返済継続性への不安が約7割と突出し、検討者の最大の懸念材料となっている。
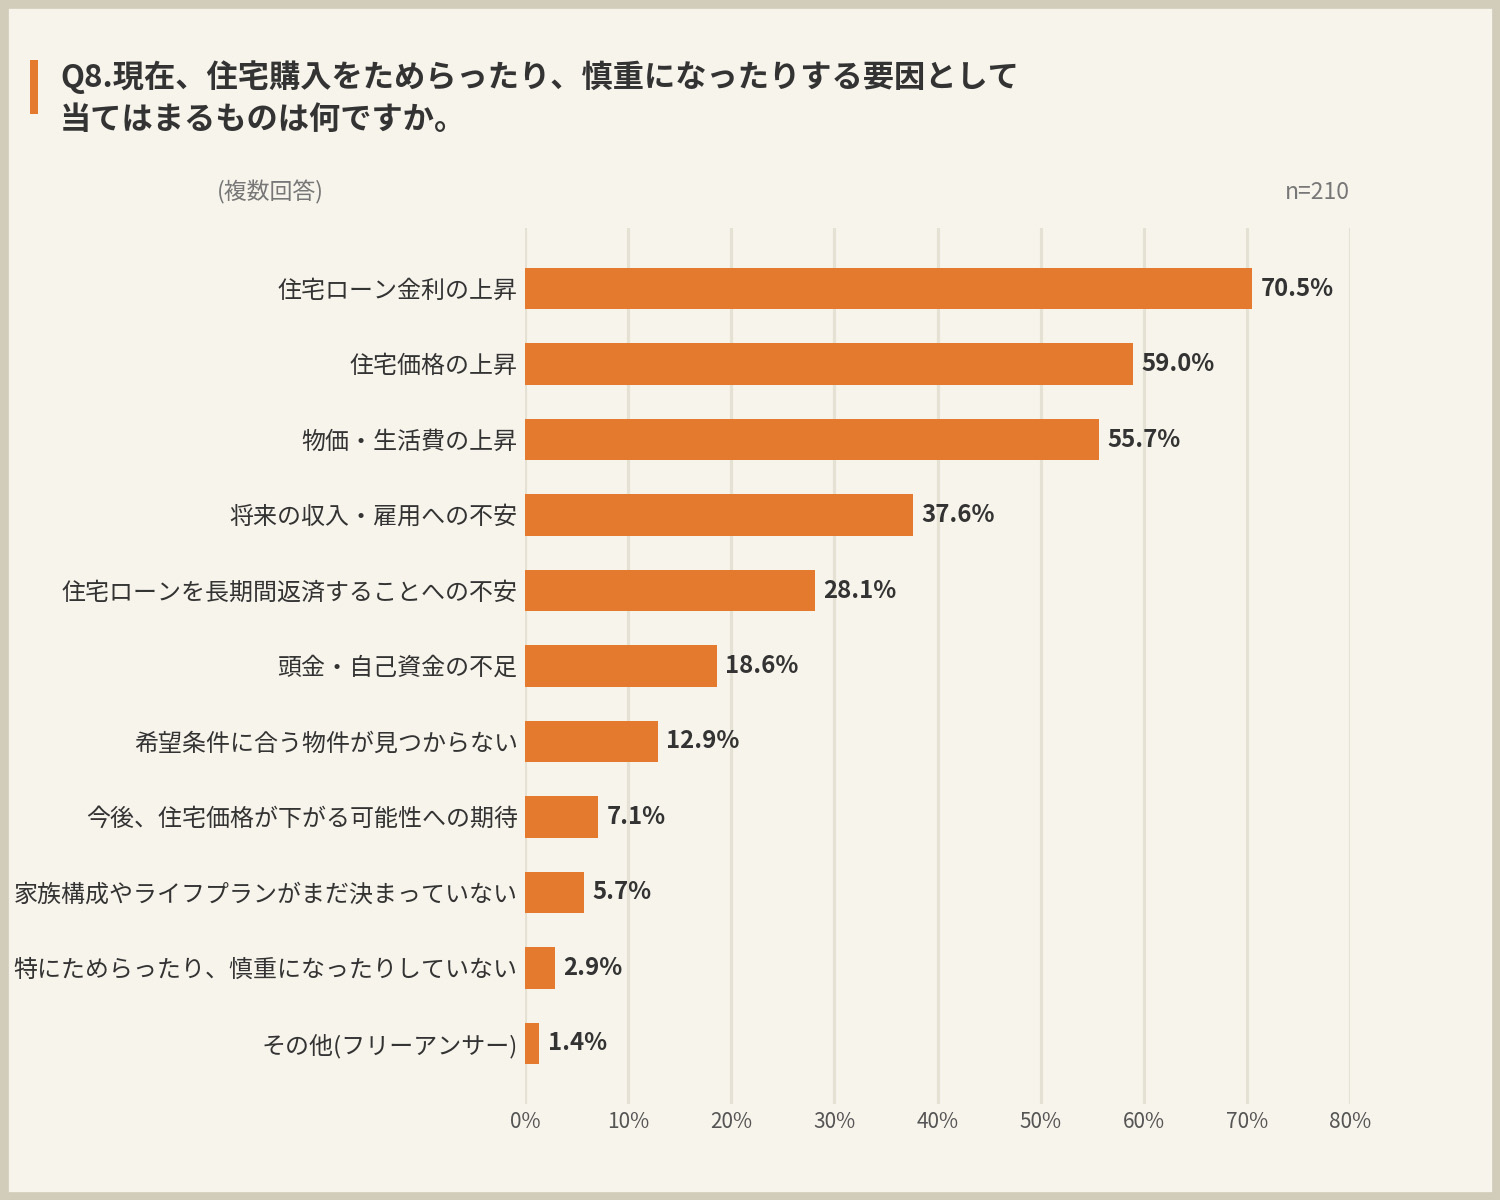
購入をためらう・慎重になる要因は「住宅ローン金利の上昇(70.5%)」に加え、「住宅価格の上昇(59.0%)」「物価・生活費の上昇(55.7%)」
住宅購入をためらう・慎重になる要因では、「住宅ローン金利の上昇」(70.5%)が最多となり、次いで「住宅価格の上昇」(59.0%)、「物価・生活費の上昇」(55.7%)、「将来の収入・雇用への不安」(37.6%)となった。「金利高」「物件価格高」「物価高」の三重苦が買い控えを誘発する主要因となっており、家計への複合的な圧迫感が強い影響を及ぼしている。
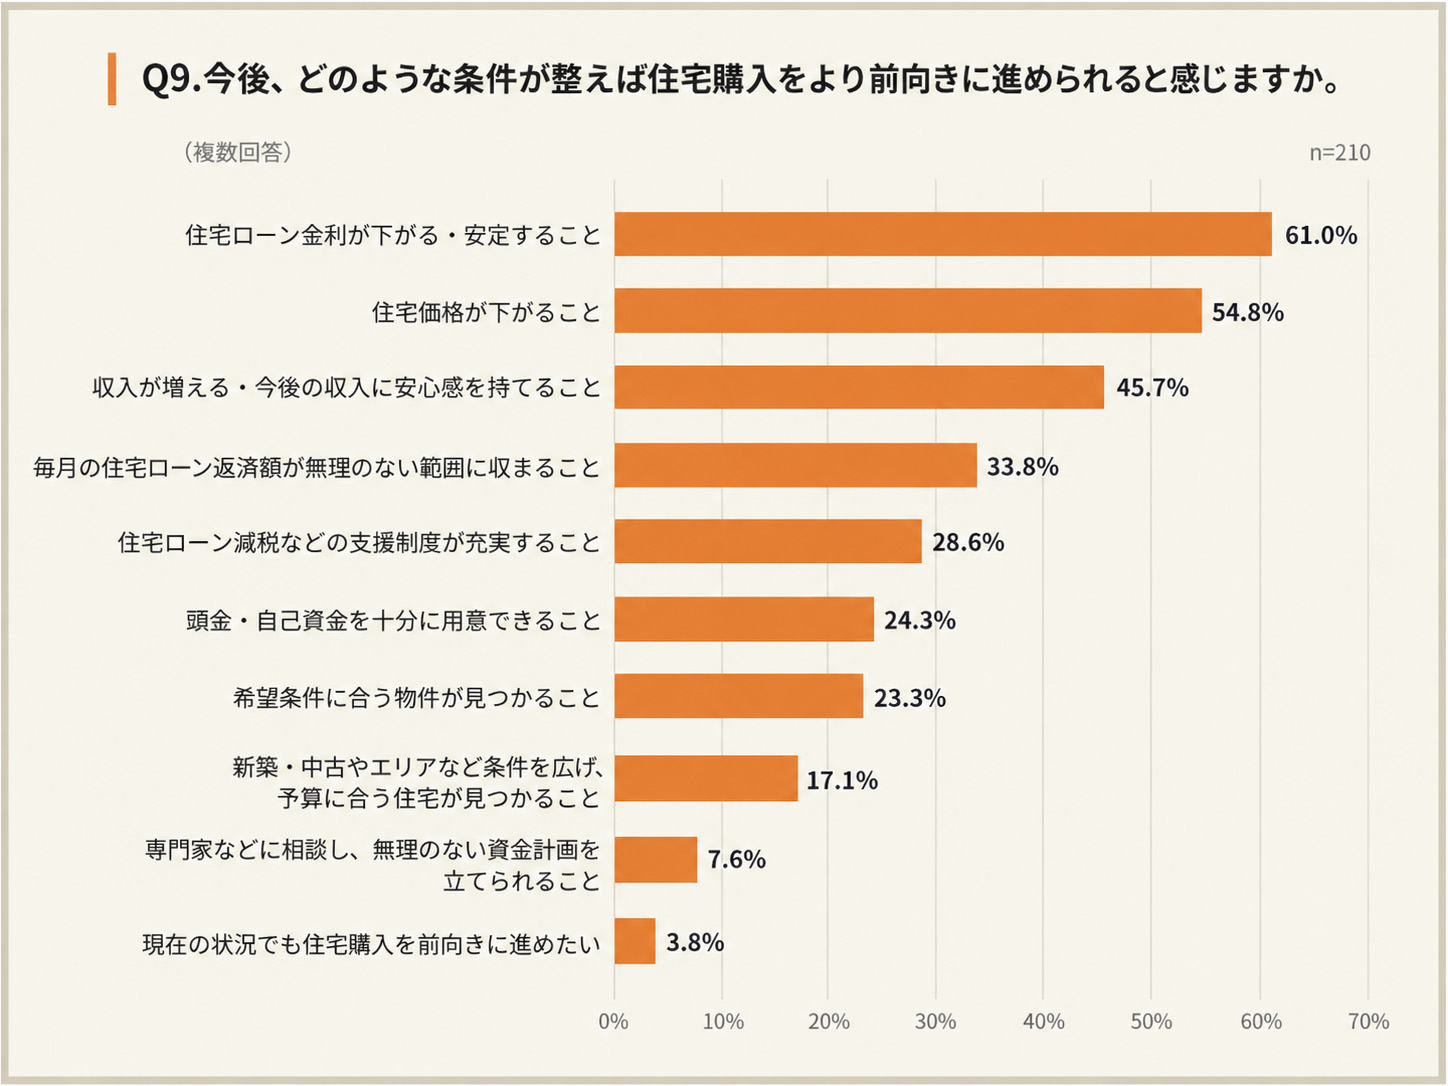
「今後、どのような条件が整えば住宅購入をより前向きに進められると感じるか」と尋ねたところ、「住宅ローン金利が下がる・安定すること」(61.0%)、「住宅価格が下がること」(54.8%)に続き、「収入が増える・安心感を持てること」(45.7%)や「毎月の返済額が無理のない範囲に収まること」(33.8%)が挙げられた。
単なる金利や価格の下落だけでなく、毎月の返済額が許容範囲に収まることや収入面での安心感といった、現実的な返済可能性の確保が購入前向き化の重要ポイントとなる。
今回の調査では、2023年調査時の51.3%と比較し、金利上昇ニュースで購入意欲が「下がった」人は59.5%(+8.2ポイント)へ拡大した。延期・見送りも37.1%に達しており、「金利のある世界」の本格化に伴い検討層の買い控えが加速している。
その背景には金利高(70.5%)・価格高(59.0%)・物価高(55.7%)の“三重苦”があり、毎月返済額の増額許容限界は「月2万円未満」が過半数(54.4%)を占める。今後は単なる金利や価格の動向だけでなく、毎月の返済額が家計の許容範囲内に収まるなど、生活実態に合った「無理のない返済計画の成立」が購入再開に向けた大きな鍵になると考えられる。
<調査概要>
調査方法: インターネット自社調査
調査対象: 住宅ローンを利用して住宅購入を検討している国内在住の20歳以上の方 210名
調査時期: 2026年9月
構成/こじへい
 最新号