




 DIME MAGAZINE
2026年分の手取りを増やすために知っておきたい税制と防衛策を解説する。
できるだけ手取りを増やすためにできること
税金を減らして、できるだけ手取りを増やすには、主に2つの方法がある。
(1)控除額を増やす
(2)減税額を増やす
まずは、控除額を増やすことで、税制上の所得を減らし、税金を減らすことができる。
控除額が増えれば、控除額×税率分の税金を減らすことができ、特に税率が高い高所得者に効果が高い方法である。税法上の控除には、人的控除と物的控除があり、物的控除は、今からでも十分増やすことができる。
もうひとつは、減税額を増やすことである。減税は、支払う税金額から直接税金を控除することであり、減税効果は【(1)控除額を増やす】よりも大きい。
なお、上記2つの方法で注意したいのは、所得が低く税金が少ない場合や住宅ローン控除などで大きな減税を受け減らせる税金がない場合、効果が薄くなる可能性があるということだ。
そのような場合、まずは、昨年の源泉徴収票などをもとに、今どのぐらい税金を支払っているか、減税後の税金はいくらか把握したうえで、次に紹介する方法を実行することをおすすめしたい。
自動的に手取りは増えない!今からできる手取りが増やせる制度
税金を減らして、手取り額を増やすには、控除額や減税額を増やす方法もあるが、待っていても自動的には増えない。
自ら手続きをしないと増すことができないことがほとんどで、知っているかどうかで手取りが変わってくる。
まずは、税制上の所得を減らす控除だが、人的控除と物的控除があり、人的控除は配偶者控除などの扶養をする家族に関する控除で、物的控除は納税者が支払った費用に関する控除である。
2026年分に関して今からでも増やすことができる物的控除は、以下のようにたくさんある。
1.iDeCo・DC(小規模企業共済などの掛金控除)
2.国民年金保険料(社会保険料控除)
3.生命保険料控除がある。
4.給与所得者の特定支出控除
5.医療費控除またはセルフメディケーション税制
iDeCoは個人型確定拠出年金のことで、金融機関で自ら加入して拠出する。
DCは企業型確定拠出年金のことで、企業が拠出する掛金とは別に、自己拠出(マッチング拠出)した場合に掛金が小規模企業共済などの掛金控除の対象となる。
これらは、公的年金を補助する仕組みで、積み立てることで、将来の年金額を増やすことができる。
確定拠出年金は管理費用が掛かるため、会社でDCがある場合には、iDeCoに新たに加入するよりも、DCのマッチング拠出を優先するのが、手数料が余分にかからず最適だろう。
一方で、一度拠出した掛金は原則60歳まで引出せない仕組みのため、ただ掛金を増やせばよいというものではなく、今の生活や近い将来に必要な資金を鑑みて、余裕をもって拠出しよう。
国民年金保険料は、今支払っている保険料が社会保険料控除の対象となるのはもちろんだが、もし今余裕があるのであれば、学生時代に猶予してもらっていた国民年金保険料などを支払うのも手だ。
将来の年金額を増やすことができるし、保険料は全額社会保険料控除の対象となる。未納分は2年以内まで、免除や猶予を受けている場合は10年以内まで追納が可能だ。
また、自分だけではなく、生計を一にする配偶者や親族が支払った保険料でも控除の対象とすることができる。
生命保険料は、支払った保険料の種類により生命保険料、介護医療保険料、個人年金保険料に区分され、最大12万円の控除を受けることができる。
生命保険料は、学資保険や死亡保険、介護保険料は医療保険や介護保険、個人年金保険は年金保険が該当する。
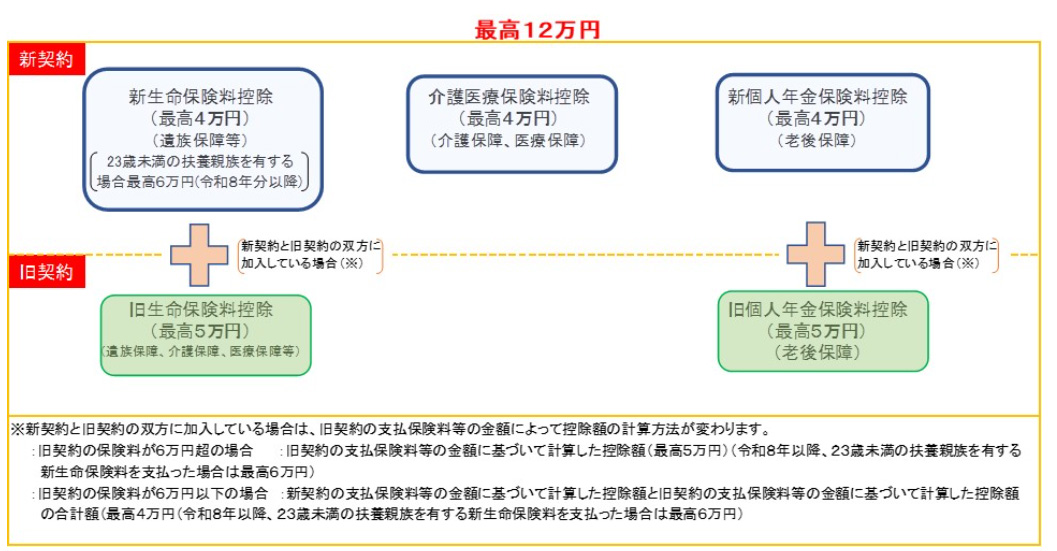
特に23歳未満の扶養親族を有する場合には以下のように、新生命保険料に関して控除額が最大6万円になる。ただし、全種類の控除額合計は12万円と同じだ。
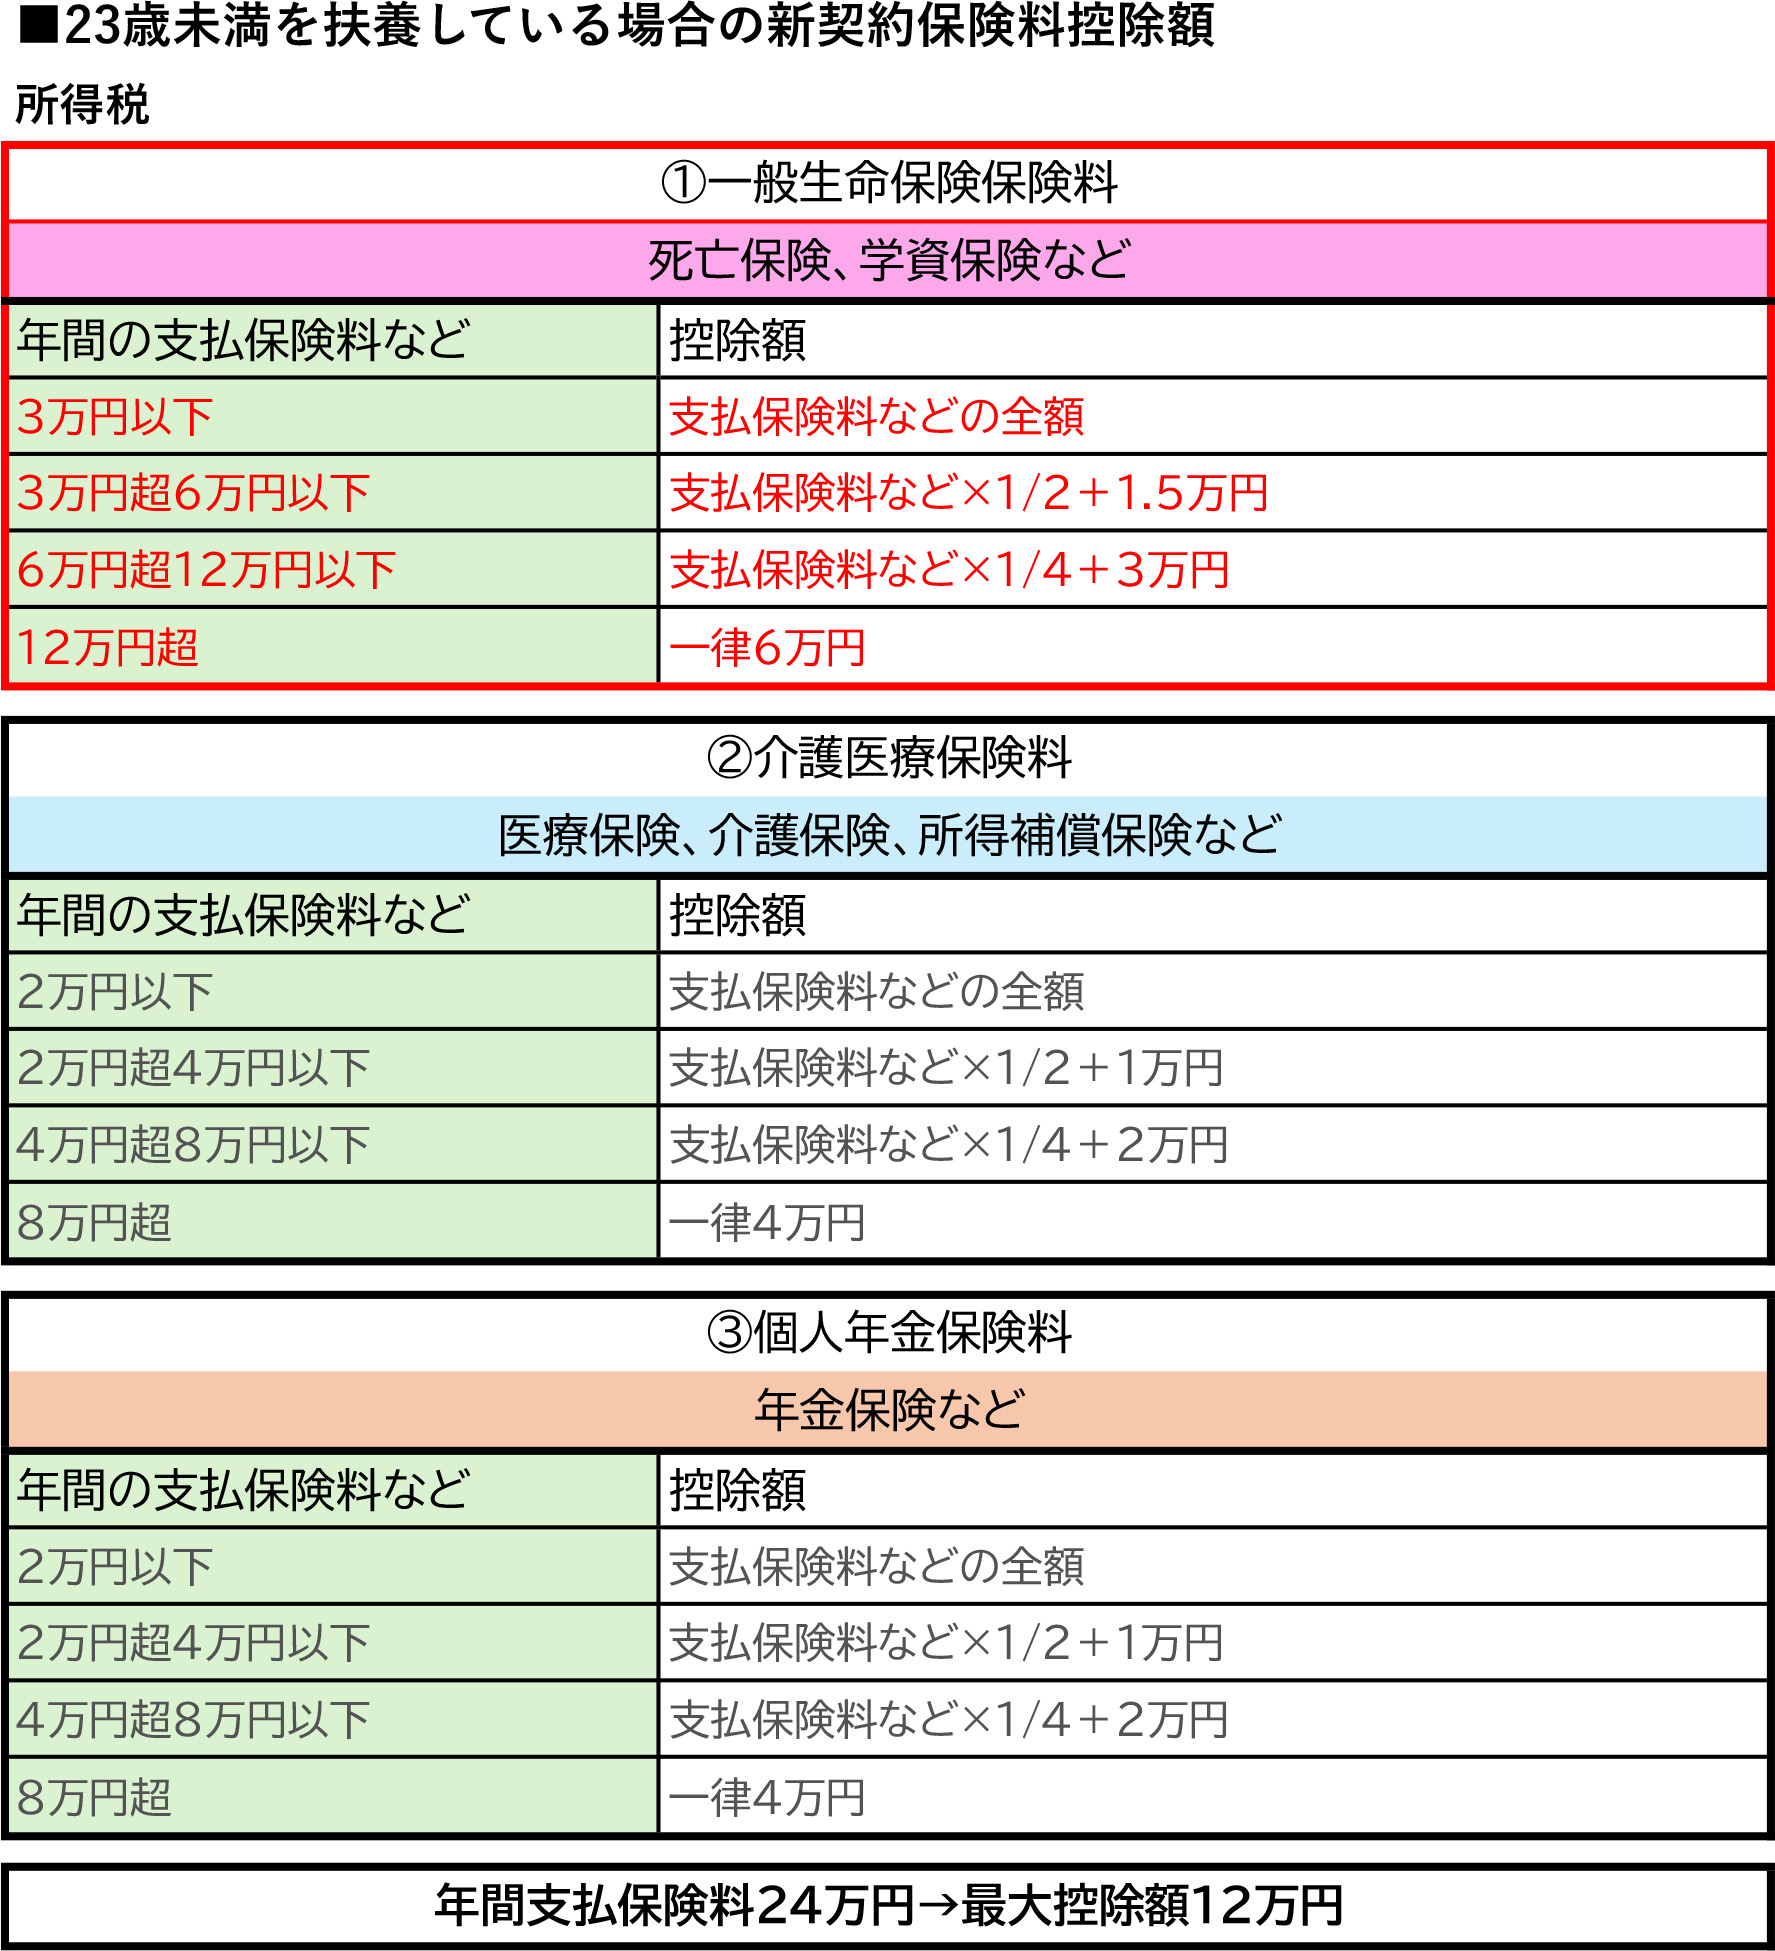
新生命保険料には、学資保険や死亡保険の保険料が入る。
現在、日本の長期金利が高くなり、貯蓄性保険である学資保険や終身保険の適用金利が高くなっているため、新しく加入するなら保険料が掛捨てにならない学資保険や終身保険はおすすめだ。
会社員の特定支出控除は、給与所得者が以下の特定支出をした場合で、その合計額が給与所得控除額の1/2を超えるときに、確定申告によりその超える分を所得から控除できる制度だ。
・通勤費
・職務上の旅費
・転勤に伴う転居費
・研修費
・資格取得費
・単身赴任による帰宅旅費
・書籍費、制服などの衣服、交際費(65万円まで)
転勤、単身赴任、資格取得などした場合、給与所得控除額の1/2を超える可能性があるため、領収書を保存しておこう。もちろん、会社や教育訓練給付金で給付された分は対象とならない。
医療費控除は医療費を支払った金額(本人だけでなく生計を一にする配偶者や親族も含む)が10万円を超える(総所得金額が200万円未満の場合、その5%)金額が控除できる(200万円が上限)。
もし、入院や手術をして、医療費が高額になった場合は、確定申告により、所得から控除することができる。ただし、保険などで補填された部分は対象とならない。
一方、医療費が10万円以下であったときは、セルフメディケーション税制が使える。8万8000円を限度として、薬局などで購入した対象の特定一般用薬品などの購入費の合計額のうち1万2000円を超える分を所得から控除できる。
セルフメディケーション税制も確定申告が必要だ。
薬局などで受け取るレシートに★や◎の目印を付いており、そのレシートを使って確定申告をする。e-TAXの場合、エクセルなどで明細を入力してアップロードすれば、レシートは添付する必要はない(保存義務はある)。
上記のような控除のうち特に、小規模企業共済などの掛金控除、社会保険料控除は支払った費用全額が控除対象となるため費用対効果が高いため、ぜひ活用したい。
なお、減税について多くの人が使えるのは、住宅ローン控除がある。住宅ローン減税で気を付けたいのは1年目だけだ。1年目だけは、確定申告が必要となるため、注意が必要だ。2年目以降は年末調整で自動的に減税される。
今回のまとめ
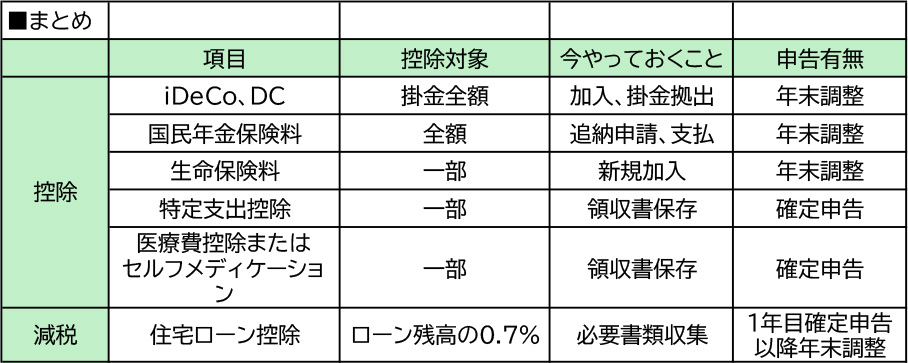
手取りを増やすために、自ら動かないと自動的には増えない。手続きや確定申告は煩雑に感じるかもしれないが、今はスマホで申告でき税務署に行く必要もない。少しの手間で、税金を減らして手取りを増やすことができる。
番外編として、手取りが増えるわけではないが、ふるさと納税もおすすめだが、控除や減税などで実際の税金が少なくなっていると、実質損をしてしまう可能性もあるため、シミュレーションは慎重に行おう。
文/大堀貴子
パートと正社員でどれくらい違うのか?40歳からの20年で生じる「生涯獲得資産」格差のリアルな現実
子育ても落ち着いてきた40歳。パートで働くべきか、あるいは正社員を選ぶか。働き方でどのくらい生涯資産が変わるのか試算してみる。 パートと正社員で生まれる決定的な…
 最新号